Conseiller en investissement immobilier : exigez une stratégie, pas seulement un bien
Publié par : Élise Laumondière — Rédactrice spécialisée en immobilier
Un conseiller en investissement immobilier aide à déterminer quoi acheter, avec quel financement et pour quel objectif patrimonial. Son utilité ne se limite pas à trouver un logement : il doit vérifier que l’opération reste soutenable après les charges, les travaux, les impôts et les éventuelles périodes sans locataire. La qualité de l’accompagnement dépend donc autant de son analyse que de sa transparence sur ses prestations et sa rémunération.
Un accompagnement qui doit commencer avant la recherche du bien
Préparer sa retraite, obtenir des revenus complémentaires et transmettre un patrimoine ne conduisent pas nécessairement au même investissement. Le premier travail du conseiller consiste à hiérarchiser ces objectifs, puis à examiner les revenus, les crédits, l’épargne disponible et la situation familiale. Le budget d’achat vient après cet état des lieux, pas avant.
Il doit notamment distinguer l’apport mobilisable de l’épargne de précaution. Un ménage capable de financer l’acquisition peut néanmoins être fragilisé par un remplacement de chaudière ou plusieurs mensualités sans loyer. L’horizon de détention compte aussi : l’immobilier comporte des frais d’entrée et une revente n’est jamais instantanée.
Le conseiller joue ici un rôle de miroir : il confronte le projet que vous imaginez à la contrainte que vous accepteriez réellement. Vous souhaitez un revenu immédiat, mais envisagez un bien nécessitant des travaux et un effort d’épargne mensuel ? Cette contradiction doit apparaître avant toute visite. Demandez-lui de reformuler votre priorité et votre limite financière dans une note écrite : ce document permettra ensuite d’écarter une offre séduisante mais inadaptée.
Cet accompagnement est particulièrement utile lorsqu’on manque de temps, que l’on investit loin de chez soi ou que sa situation patrimoniale se complexifie. Il ne supprime toutefois ni le risque de perte ni la responsabilité de l’investisseur dans sa décision.
Des solutions à comparer sans privilégier automatiquement un produit
Un professionnel sérieux explique pourquoi une solution convient à votre situation, mais aussi pourquoi il écarte les autres. Son catalogue commercial ne doit pas devenir votre stratégie.
Neuf ou ancien : comparer le coût total et l’usage locatif
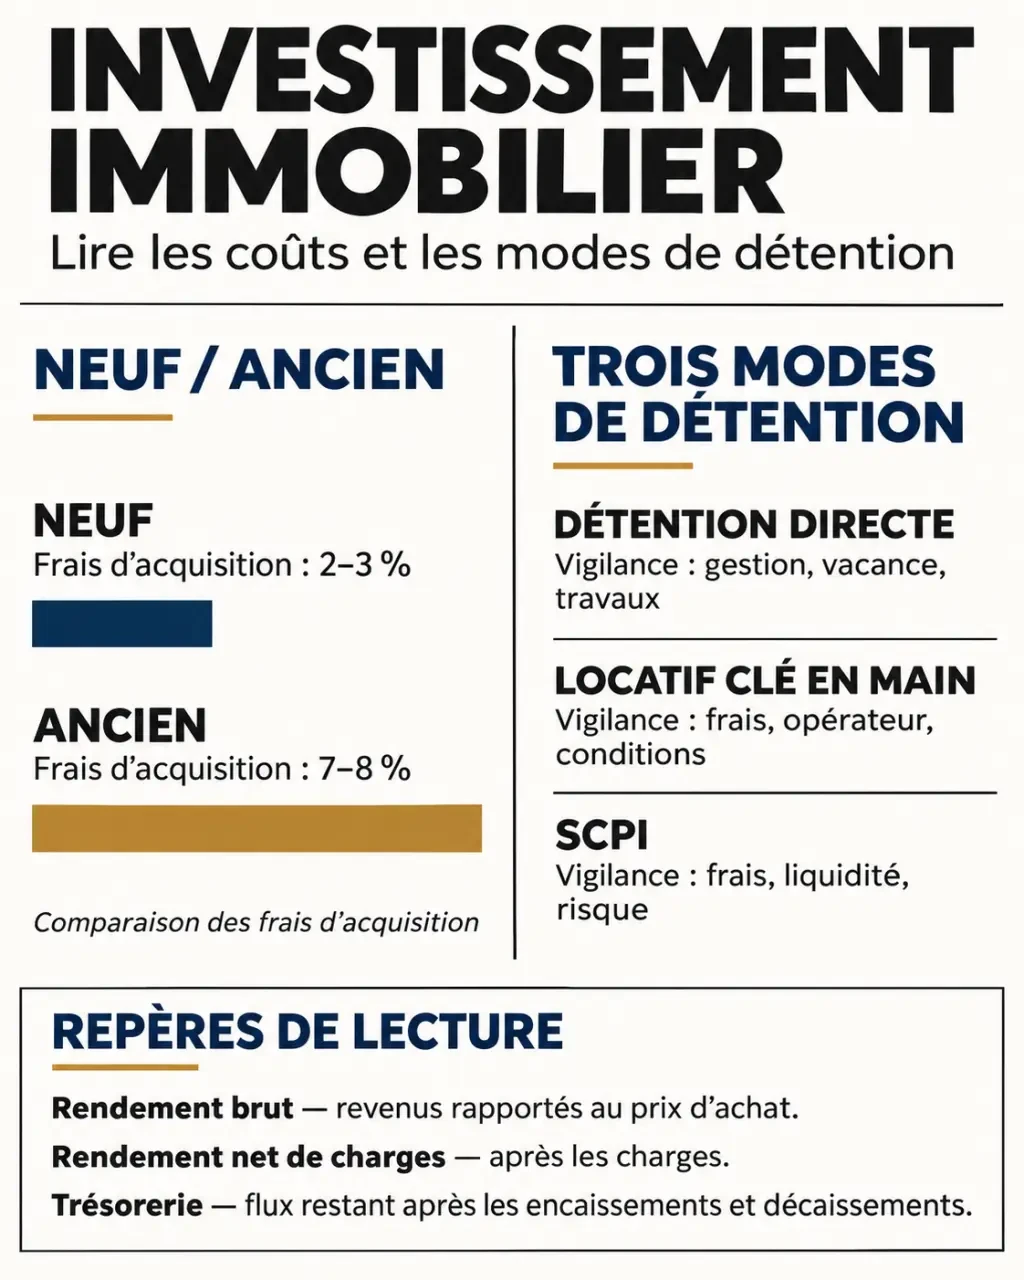
Les frais d’acquisition, couramment appelés frais de notaire, représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet avantage ne suffit pas à départager deux biens : le neuf peut présenter une surcote allant jusqu’à 20 %. Il faut examiner les prix locaux comparables, les délais de livraison et le loyer réellement envisageable.
Dans l’ancien, l’analyse porte notamment sur les diagnostics, la performance énergétique, les installations, la copropriété et les travaux votés ou prévisibles. Le conseiller doit faire vérifier les budgets techniques par les professionnels compétents. Un emplacement attractif ne compense pas n’importe quel coût de rénovation.
Mode de location et niveau de délégation
La location vide et la location meublée répondent à des demandes différentes. Le choix dépend du quartier, des locataires recherchés, du renouvellement du mobilier et du temps de gestion. Le bail de location nue constituant la résidence principale est généralement de trois ans lorsque le bailleur est une personne physique, sous réserve des exceptions légales.
| Solution | Intérêt principal | Vigilance |
|---|---|---|
| Détention directe | Choisir le bien et maîtriser les décisions | Gestion, travaux et concentration du risque |
| Locatif clé en main | Déléguer recherche, travaux et mise en location selon le contrat | Honoraires cumulés et périmètre des garanties |
| SCPI | Détenir indirectement un patrimoine géré par une société | Frais, revenus variables, perte en capital et liquidité incertaine |
Le clé en main est une prestation de services, pas une protection contre un mauvais investissement. De même, les SCPI ne garantissent ni les distributions ni la récupération rapide des sommes investies.
Une analyse financière qui dépasse le rendement affiché
Le conseiller doit étudier la demande locative à l’échelle du quartier : loyers constatés, transports, emplois, services et biens concurrents. Son intervention peut comprendre la sélection, la négociation et la coordination des intervenants, dans les limites de son mandat.
Exigez ensuite une projection distinguant clairement les indicateurs :
- Rendement brut : loyers annuels rapportés au prix retenu, en précisant si celui-ci comprend les frais et travaux.
- Rendement net de charges : loyers diminués notamment des charges non récupérables, de la taxe foncière, des assurances, de la gestion et de l’entretien.
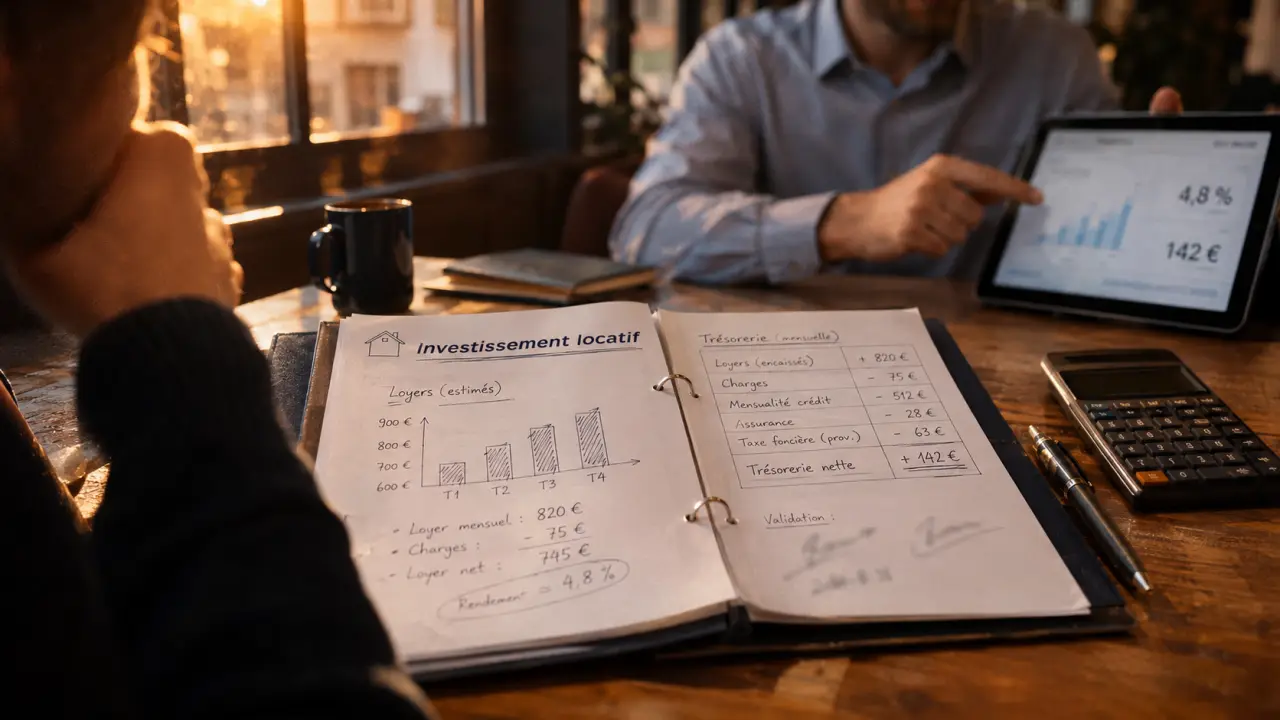
- Trésorerie ou cashflow : encaissements moins décaissements, dont les échéances de crédit et la fiscalité selon la présentation choisie.
Un rendement positif n’implique pas une trésorerie positive. Le remboursement du capital emprunté constitue notamment une sortie d’argent, même s’il contribue à constituer votre patrimoine. Les hypothèses de vacance, d’impayés et de travaux doivent donc être visibles, avec un scénario dégradé.
Pour le financement, l’analyse intègre apport, capacité d’emprunt, durée, taux, assurance et garanties. Le prêt amortissable rembourse progressivement le capital ; un prêt in fine reporte son remboursement à l’échéance et exige une analyse spécifique. Le conseiller peut préparer le dossier ou travailler avec un courtier habilité, sans garantir l’accord bancaire.
Fiscalité et transmission : raisonner sur toute la détention
La location nue relève en principe des revenus fonciers ; la location meublée des bénéfices industriels et commerciaux, ou BIC. Le conseiller doit comparer les régimes applicables : micro-foncier ou micro-BIC lorsque leurs conditions sont remplies, et régime réel. Les statuts LMNP et LMP dépendent de critères légaux, pas d’une simple préférence.
Au réel, certaines charges peuvent être déduites selon les règles propres à chaque catégorie. Le déficit foncier peut présenter un intérêt dans certaines opérations de location nue avec travaux, mais toutes les dépenses n’ouvrent pas les mêmes droits. Une économie d’impôt ne transforme pas un bien trop cher en bon placement.
La simulation doit également intégrer la revente : fiscalité de la plus-value, capital restant dû et frais de sortie éventuels. Les règles évoluant, faites dater les hypothèses et vérifier les montages sensibles par un expert-comptable ou un professionnel du droit compétent.
Enfin, la détention en direct, la SCI ou le démembrement n’ont pas les mêmes conséquences sur la gestion et la succession. Le conseiller peut identifier les enjeux de transmission et d’IFI, puis coordonner l’étude avec le notaire. Une SCI ne procure pas automatiquement un avantage fiscal.
Choisir le professionnel sur ses preuves et son contrat
L’appellation « conseiller en investissement immobilier » ne correspond pas, à elle seule, à une habilitation unique couvrant toutes les prestations. Les exigences dépendent des activités exercées. Pour une transaction, vérifiez la carte professionnelle adaptée ou l’habilitation du collaborateur ; pour l’intermédiation en crédit ou le conseil sur des placements financiers, les statuts et inscriptions correspondants.
L’agent immobilier intervient principalement dans la transaction ; le courtier dans le financement ; le conseiller en gestion de patrimoine adopte une approche patrimoniale plus large. Le statut de conseiller en investissements financiers concerne le conseil financier : il ne remplace pas les habilitations nécessaires aux autres activités.
Avant de signer, demandez :
- Une lettre de mission précisant livrables, exclusions, calendrier et suivi après acquisition.
- Le montant des honoraires, leur exigibilité et les commissions versées par les partenaires.
- Les justificatifs professionnels et l’assurance de responsabilité civile adaptée.
- Une analyse écrite des risques et les éléments justifiant le loyer et le prix proposés.
Il n’existe pas de tarif unique : comparez le coût global et les services réellement inclus. Une rémunération par commission n’invalide pas automatiquement le conseil, mais ses effets doivent être transparents. Le bon interlocuteur sait expliquer ses limites, proposer plusieurs options et recommander de ne pas acheter lorsque les chiffres ne tiennent pas.
Articles qui pourraient vous intéresser :
 Hôtel sur autoroute dijon : où dormir et comment bien choisir
 Baisse des APL : 4 causes majeures et comment réagir face à la diminution de vos droits
 Cadastre, permis, copropriété : retrouver l’année de construction d’un immeuble en ligne sans se tromper
 Chauffage collectif en copropriété : pas de date légale, mais des règles bien précises