Investissement locatif et impôts : le régime fiscal compte plus que le loyer affiché
Publié par : Élise Laumondière — Rédactrice spécialisée en immobilier
La fiscalité d’un investissement locatif ne dépend pas uniquement du montant des loyers encaissés. Le type de location, le régime choisi, les charges, les travaux et la durée de détention déterminent le revenu réellement imposable. La bonne méthode consiste à définir une stratégie locative cohérente, puis à retenir le régime fiscal qui correspond à vos dépenses et à votre objectif patrimonial.
Ce que les impôts retiennent de vos loyers
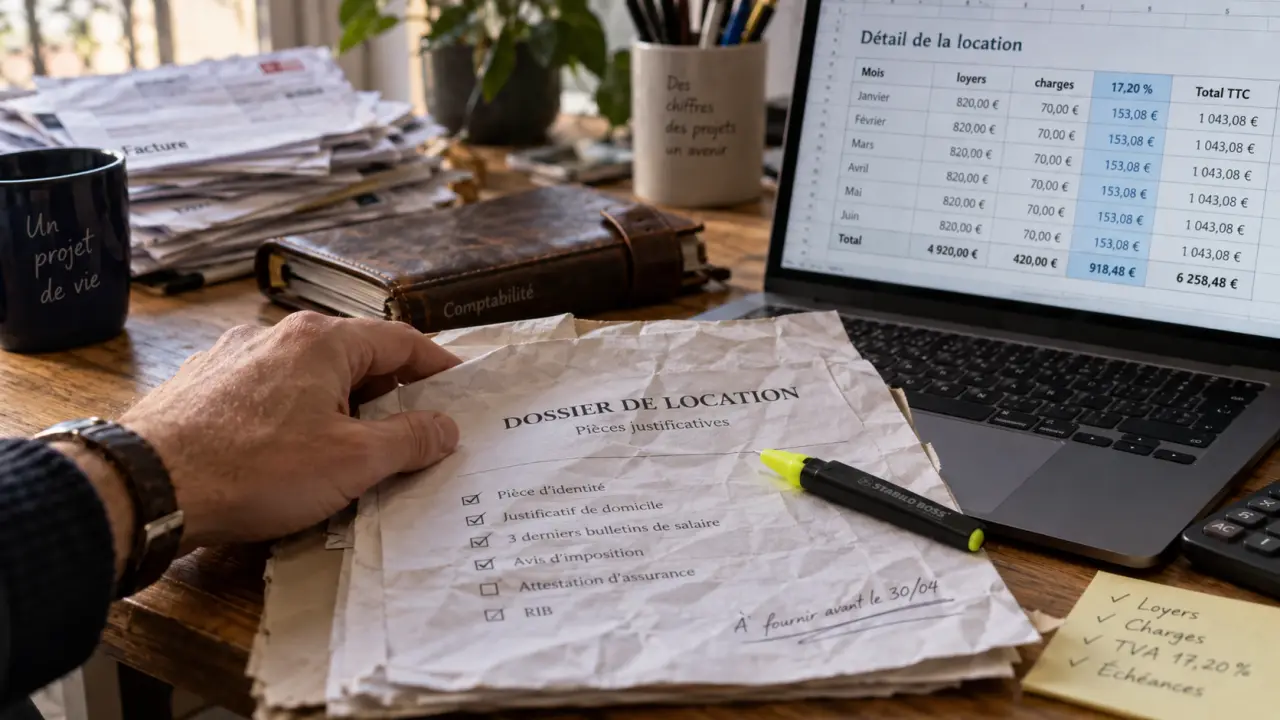
En location nue, les loyers relèvent des revenus fonciers. En location meublée, ils entrent dans la catégorie des bénéfices industriels et commerciaux (BIC). Dans les deux cas, le résultat taxable s’ajoute en principe aux autres revenus du foyer pour le calcul de l’impôt sur le revenu. Il supporte aussi des prélèvements sociaux de 17,20 %.
Cette distinction oriente toute la stratégie. La location nue peut notamment permettre de créer un déficit foncier grâce à certaines charges et à certains travaux. La location meublée au réel donne, elle, accès à l’amortissement comptable. L’avantage fiscal découle donc du mode d’exploitation du logement et des dépenses réellement engagées.
Ne pas confondre réduction, déduction et amortissement
Une réduction d’impôt diminue directement l’impôt à payer, à condition de respecter les règles du dispositif concerné. Une déduction réduit le revenu imposable. Son effet dépend donc notamment de la tranche marginale d’imposition. L’amortissement, utilisé notamment en location meublée au réel, répartit comptablement le coût du bien et de certains équipements sur leur durée d’usage. Ces mécanismes n’ont ni le même effet ni les mêmes contraintes.
Micro ou réel : le choix qui change le résultat imposable
Location nue : simplicité du micro-foncier ou précision du réel
Le régime micro-foncier est accessible lorsque les revenus fonciers annuels ne dépassent pas 15 000 euros, sauf exclusion liée à un régime particulier. Il applique un abattement forfaitaire de 30 %. Aucune charge réelle ne peut alors s’ajouter à cette déduction. Le dispositif reste pratique lorsque les dépenses sont limitées, mais il devient souvent moins favorable avec un crédit, des frais de gestion, une assurance, une taxe foncière ou des travaux importants.
Au régime réel, le bailleur déduit les charges effectivement supportées et justifiées. Il peut notamment s’agir des intérêts d’emprunt, des frais de gestion, des primes d’assurance, des dépenses d’entretien ou de réparation, de certains travaux et des impôts liés au bien. Cette option impose de conserver les justificatifs et de remplir une déclaration plus détaillée. Elle devient pertinente lorsque les charges dépassent durablement l’abattement de 30 %.
Le déficit foncier : un levier utile, pas une raison d’acheter trop cher
Lorsque les charges déductibles dépassent les loyers d’une location nue, un déficit foncier apparaît. Hors part provenant des intérêts d’emprunt, il peut, dans le cas général, être imputé sur le revenu global dans la limite de 10 700 euros. L’excédent et la part liée aux intérêts peuvent être reportés pendant 10 ans sur les revenus fonciers futurs. Certains travaux de performance énergétique relèvent, dans le cas particulier prévu, d’un plafond porté à 21 400 euros.
Le logement doit toutefois rester habitable, relouable et finançable. Le budget travaux doit répondre à un besoin réel : isolation, ventilation, confort acoustique ou remplacement d’équipements défaillants. Ces améliorations peuvent aussi limiter la vacance, les remises en état répétées et les arbitrages sur le loyer. La cohérence entre l’usage du bien, son entretien et sa fiscalité protège mieux le rendement qu’un chantier choisi pour sa seule déduction.
Location meublée : pourquoi le LMNP au réel attire les investisseurs
La location meublée relève des BIC. Le micro-BIC applique un abattement forfaitaire, avec des seuils qui varient selon l’activité, notamment selon qu’il s’agit d’une location meublée longue durée ou d’un meublé de tourisme. Pour les revenus 2024, la location meublée longue durée relevait d’un plafond de 77 700 euros et d’un abattement de 50 %. Les règles applicables aux meublés de tourisme ont évolué. Il faut donc vérifier les seuils et les abattements correspondant à l’année déclarée.
Au régime réel, le loueur en meublé non professionnel (LMNP) peut déduire ses charges réelles et amortir le logement, ses composants ainsi que le mobilier selon leur durée d’utilisation. Par exemple, une toiture rénovée pour 25 000 euros peut être amortie à raison de 1/25e, soit 1 000 euros par an pendant 25 ans dans cet exemple. Cette charge comptable ne correspond pas à une sortie de trésorerie annuelle supplémentaire. Elle réduit le résultat fiscal selon les règles applicables.
Le réel en LMNP exige une comptabilité rigoureuse et le dépôt d’une liasse fiscale. Il convient particulièrement aux biens financés à crédit, meublés et acquis dans une logique de détention longue. Le statut LMP répond à des conditions différentes. Il ne faut donc pas l’assimiler au LMNP au moment de préparer une simulation.
Dispositifs immobiliers : comparer l’avantage avec les contraintes
| Solution | Projet visé | Avantage principal | Contraintes clés |
|---|---|---|---|
| Denormandie | Ancien avec rénovation | Réduction d’impôt | Zone éligible, travaux, plafonds et engagement locatif |
| Loc’Avantages | Location à loyer maîtrisé | Réduction de 15 % à 65 % | Conventionnement Anah, ressources et loyers plafonnés |
| Déficit foncier | Location nue avec travaux | Déduction des revenus et, sous conditions, du revenu global | Régime réel et nature des travaux |
| LMNP au réel | Location meublée | Charges et amortissement | Comptabilité BIC et mobilier conforme |
| SCI à l’IS | Projet détenu à plusieurs ou capitalisation | Imposition de la société sur le bénéfice | Fiscalité à la revente et sur les dividendes |
Denormandie et Loc’Avantages : des engagements à mesurer avant de signer
Le dispositif Denormandie concerne l’investissement locatif ancien avec travaux dans certaines zones. Il impose notamment des plafonds de loyers et de ressources des locataires, ainsi qu’un engagement de location d’au moins 6 ans. Le plafond d’acquisition mentionné est de 300 000 euros, et le dispositif est prévu jusqu’au 31 décembre 2027. Il vise un projet de rénovation réel, pas une simple remise en état superficielle.
Loc’Avantages repose sur une convention avec l’Agence nationale de l’habitat. En contrepartie d’un loyer inférieur au marché et du respect de plafonds de ressources, le propriétaire bénéficie d’une réduction d’impôt comprise entre 15 % et 65 %, avec un engagement de location de 6 ans. Le dispositif est annoncé jusqu’au 31 décembre 2027. L’ancien Pinel a pris fin le 31 décembre 2024. Il ne peut donc plus servir de base à un nouvel achat.
Construire une stratégie fiscale qui reste rentable après impôt
Le futur dispositif Relance logement, aussi appelé Jeanbrun, est prévu par la loi de finances pour 2026 avec un engagement de location de 9 ans. Son intérêt doit être vérifié à partir de ses textes d’application, de ses plafonds et du calendrier d’acquisition. Une économie fiscale annoncée ne suffit pas à sécuriser une offre d’achat. Son éligibilité précise doit d’abord être validée.
La SCI à l’impôt sur le revenu conserve une fiscalité proche de la détention en direct : chaque associé est imposé sur sa quote-part. La SCI à l’IS peut faciliter la conservation des bénéfices dans la société et permettre l’amortissement, avec un taux normal d’IS de 25 %. Un taux réduit de 15 % peut s’appliquer sur une première tranche de 42 500 euros de bénéfices si les conditions sont remplies, notamment un chiffre d’affaires HT maximal de 10 millions d’euros et un capital détenu à 75 % au moins par des personnes physiques. En contrepartie, la revente du bien et la distribution de dividendes peuvent être moins favorables.
Avant de choisir, comparez le cash-flow après impôt, la vacance prévisible, les travaux, l’effort d’épargne, la tranche marginale d’imposition et le scénario de revente. Les intérêts d’emprunt sont déductibles au réel, mais un crédit ne transforme pas automatiquement un investissement médiocre en bonne opération. Une simulation annuelle, complétée par une projection sur la durée de détention envisagée, aide à privilégier un bien rentable avant fiscalité plutôt qu’un avantage fiscal fragile.

- 2 à 3 °C par jour : la bonne puissance pour une pompe à chaleur piscine - 18 octobre 2026
- Radiateur électrique économique : petit prix à l’achat ou économies sur la durée ? - 17 octobre 2026
- Un chauffage au pétrole peut être presque sans odeur, à condition de bien choisir le combustible et l’appareil - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Servitude de non aedificandi : règles, portée et précautions à connaître
 Bungalow préfabriqué : 3 piliers techniques pour une base vie opérationnelle
 Charges de location : éviter les frais flous et sécuriser le bail
 DPE et passoires thermiques : le calendrier des interdictions et les risques pour les propriétaires