Investissement immobilier ancien : la décote ne suffit pas à faire un bon rendement
Publié par : Élise Laumondière — Rédactrice spécialisée en immobilier
Mis à jour le 14 novembre 2026
Un investissement immobilier ancien peut être rentable si le prix d’achat laisse suffisamment de marge pour financer les travaux, absorber les charges et supporter les périodes sans locataire. Son intérêt repose sur un équilibre concret : un emplacement demandé, un logement durablement louable et un coût global maîtrisé. Le cachet et l’avantage fiscal viennent ensuite, jamais à la place de ces fondamentaux.
Ancien ou neuf : comparer le coût global plutôt que le prix affiché
L’ancien présente une décote indicative de 10 à 20 % par rapport au neuf, variable selon les marchés et l’état des biens. Ce différentiel peut faciliter l’accès à un quartier central, proche des transports et des commerces. Parquet, hauteur sous plafond ou distribution atypique peuvent aussi séduire les locataires, à condition que le confort suive.
Mais un appartement moins cher à l’achat n’est pas automatiquement une meilleure affaire. Les frais d’acquisition, les travaux privatifs et les dépenses de copropriété peuvent absorber l’écart initial.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
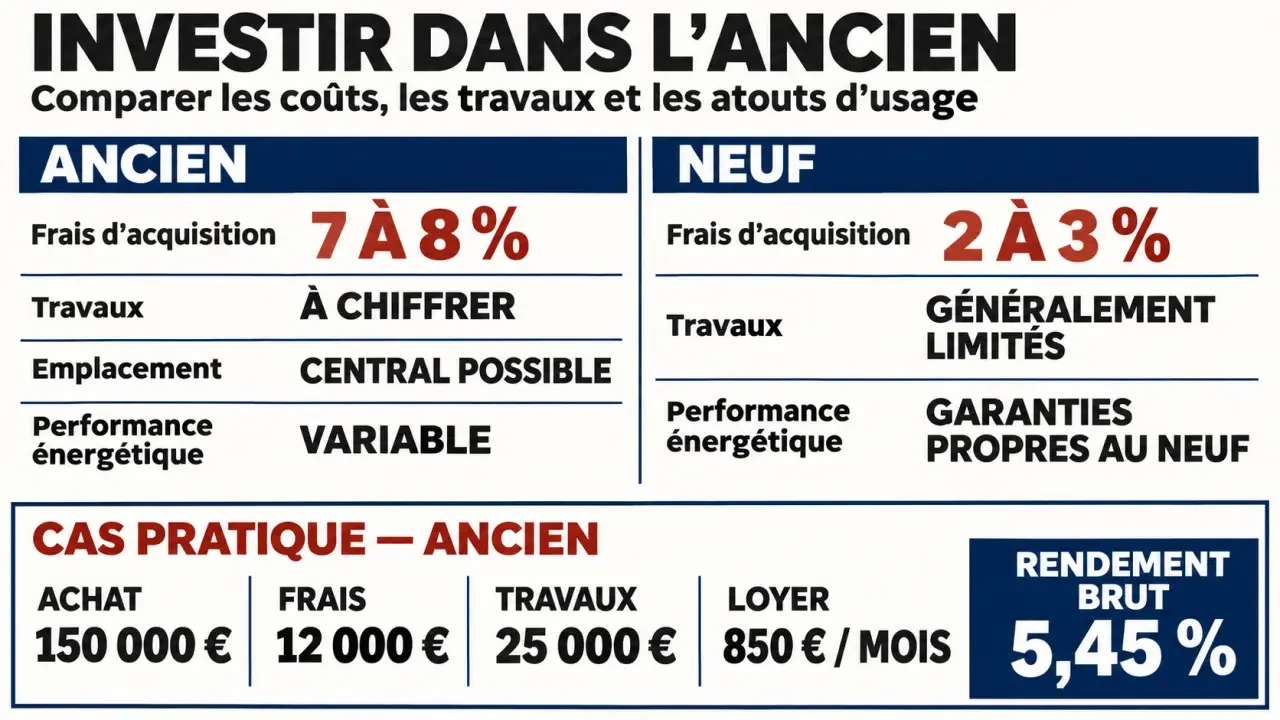
| Frais d’acquisition indicatifs | Environ 7 à 8 % | Environ 2 à 3 % |
| Travaux | À chiffrer avant l’offre | Généralement limités au départ |
| Emplacement | Offre possible dans les centres établis | Dépend des programmes disponibles |
| Performance énergétique | Variable, rénovation parfois nécessaire | Normes récentes à la construction |
| Protection technique | Diagnostics et vérifications indispensables | Garanties propres à la construction neuve |
Pour un premier achat, un ancien déjà rénové peut limiter la complexité du chantier, sans supprimer les vérifications. Un bien à restructurer convient davantage à un investisseur disposant de trésorerie, de temps et d’un accompagnement technique. Dans les deux cas, la plus-value future reste incertaine : rénover ne garantit pas de récupérer chaque euro dépensé lors de la revente.
Partir du locataire pour choisir le quartier et le logement
Avant de rechercher une adresse, définissez votre cible : étudiant, jeune actif, couple ou famille. Un studio près d’un campus ne répond pas aux mêmes besoins qu’un appartement familial proche des écoles. Vérifiez les trajets réels, les nuisances, la luminosité, les rangements et l’accès aux services, plutôt que de vous fier à la seule réputation du quartier.
Comparez ensuite plusieurs annonces similaires : surface, état, étage, extérieur et niveau de charges. Faites confirmer le loyer envisageable par des gestionnaires locaux et vérifiez l’éventuel plafond de loyer applicable. Un loyer affiché n’est pas une preuve de loyer effectivement obtenu.
Location vide ou meublée : une décision commerciale avant d’être fiscale
La location vide peut convenir à une occupation durable, notamment familiale. Le meublé répond souvent à des besoins de mobilité, mais impose un équipement conforme, son renouvellement et une gestion parfois plus fréquente des départs. Comparez le supplément de loyer attendu aux dépenses de mobilier, d’entretien et de rotation. Le statut de loueur meublé non professionnel, ou LMNP, ne garantit pas à lui seul une meilleure rentabilité.
La vacance peut enclencher une spirale coûteuse : logement peu confortable, candidats moins nombreux, baisse du loyer, puis entretien reporté faute de trésorerie. Pour l’éviter, privilégiez les améliorations qui réduisent les motifs de départ : ventilation efficace, chauffage maîtrisable, isolation acoustique et équipements réparables. Le meilleur investissement n’est pas toujours la finition la plus spectaculaire, mais celle qui stabilise l’occupation.
Auditer les travaux et la copropriété avant de négocier
Les diagnostics ne remplacent pas une inspection technique. Lors d’une contre-visite, faites examiner le logement par un professionnel indépendant : humidité, fissures, toiture, installations électriques, plomberie, ventilation et chauffage. Pour une maison, vérifiez aussi l’assainissement non collectif lorsqu’il existe. Ces contrôles réduisent le risque de mauvaise surprise sans pouvoir exclure tout vice caché.
- Demandez le diagnostic de performance énergétique et les autres diagnostics obligatoires.
- Consultez les procès-verbaux d’assemblée générale, les charges et les impayés de copropriété.
- Identifiez les travaux votés, ceux envisagés et leur répartition financière avec le notaire.
- Faites établir des devis détaillés et vérifiez les autorisations nécessaires.
La performance énergétique conditionne aussi la possibilité de louer. En France métropolitaine, les logements classés G sont concernés par l’interdiction de location selon les règles applicables aux contrats ; les échéances suivantes concernent les classes F en 2028 et E en 2034. Vérifiez précisément la situation du bien et le calendrier applicable avant de signer.
Raisonner seulement à l’échelle de l’appartement serait une erreur : une isolation extérieure ou un chauffage collectif dépendent de la copropriété. Intégrez une réserve pour imprévus et les mensualités dues pendant le chantier. Les devis constituent enfin une base de négociation plus solide qu’une demande de remise sans justification.
Calculer le rendement et l’effort de trésorerie séparément
Le rendement brut se calcule en divisant le loyer annuel hors charges par le coût total de l’opération, puis en multipliant par 100. Incluez prix, acquisition, travaux, mobilier éventuel et frais de financement. Le rendement net retranche les dépenses supportées par le propriétaire ; la trésorerie tient aussi compte du remboursement du crédit.
Un exemple hypothétique pour tester la solidité du projet
Supposons un achat à 150 000 €, avec 12 000 € de frais d’acquisition et 25 000 € de travaux, soit 187 000 € hors frais de financement. À 850 € mensuels hors charges, les loyers annuels théoriques atteignent 10 200 € : le rendement brut ressort à 5,45 %.
Avec un mois de vacance et 2 400 € de dépenses annuelles non récupérables, il reste 6 950 €, soit 3,72 % avant financement et fiscalité. Ces dépenses doivent couvrir notamment taxe foncière hors part récupérable, assurance, entretien, gestion éventuelle et charges de copropriété non récupérables.
Si le crédit et son assurance représentent 800 € par mois, la trésorerie annuelle devient négative de 2 650 €, avant impôt. Ce résultat n’efface pas le capital remboursé, mais exige un effort d’épargne réel. Pour obtenir le rendement après fiscalité, retranchez l’impôt et les prélèvements effectivement dus selon votre régime.
Demandez à la banque une simulation intégrant achat, travaux, assurance et garanties. L’apport nécessaire dépend du dossier : prévoyez au minimum de discuter du financement des frais et de conserver une réserve. Un éco-PTZ peut contribuer aux travaux énergétiques éligibles ; une enveloppe de 30 000 € sur 15 ans correspond à certaines configurations, sans constituer un plafond universel.
Choisir la fiscalité sans lui confier la rentabilité
En location nue au régime réel, certaines charges et certains travaux sont déductibles. Le déficit foncier peut, sous conditions, s’imputer sur le revenu global dans la limite ordinaire de 10 700 € par an , hors intérêts d’emprunt. Les reports suivent des règles distinctes : six ans pour certains déficits globaux et dix ans pour les déficits fonciers reportables. Reconstruction et agrandissement ne sont pas assimilés à de simples dépenses déductibles.
Une déduction diminue le revenu imposable ; une réduction diminue l’impôt. Un abattement forfaitaire ne permet pas de déduire en plus les charges réelles. Cette distinction évite de surestimer l’économie attendue.
- Denormandie : sous conditions de localisation, de location et de rénovation, les travaux doivent représenter au moins 25 % du coût total. Les réductions prévues sont de 12 %, 18 % ou 21 % pour six, neuf ou douze ans, avec des plafonds de 300 000 € et 5 500 € par mètre carré.
- Loc’Avantages : le conventionnement avec l’Anah implique notamment un loyer plafonné et un engagement d’au moins six ans. Il repose sur une réduction d’impôt, à ne pas confondre avec l’ancien dispositif Cosse.
- Malraux : certaines restaurations ouvrent droit à une réduction de 22 % ou 30 % selon le secteur, sur un plafond de dépenses de 400 000 € réparti sur quatre années, avec neuf ans de location.
- Monuments historiques : régime spécifique de déduction, notamment assorti d’un engagement de conservation d’au moins quinze ans. Le Pinel ancien relève désormais d’opérations antérieures, pas d’une nouvelle souscription.
Avant l’offre, faites valider les conditions fiscales et leur actualité. Un notaire, un expert-comptable ou un conseiller peut sécuriser son domaine d’intervention. Exigez surtout un budget détaillé : un bon projet doit rester soutenable sans hausse hypothétique des loyers ni plus-value promise.
- Isolation thermique de la maison : traiter les bonnes parois avant de changer le chauffage - 22 novembre 2026
- Isolation extérieure d’une maison : gagner en confort sans négliger fenêtres et façade - 21 novembre 2026
- Enlever des taches de résine sans décolorer le tissu ni rayer la carrosserie - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Hôtel sur autoroute dijon : où dormir et comment bien choisir
 Baisse des APL : 4 causes majeures et comment réagir face à la diminution de vos droits
 Cadastre, permis, copropriété : retrouver l’année de construction d’un immeuble en ligne sans se tromper
 Chauffage collectif en copropriété : pas de date légale, mais des règles bien précises