Conseils pour un achat immobilier : les vérifications à faire avant de vous engager
Publié par : Élise Laumondière — Rédactrice spécialisée en immobilier
Un achat immobilier se sécurise avant la première signature : en fixant un budget réaliste, en vérifiant le bien au-delà de son apparence et en faisant préciser les conditions de la vente. Le bon réflexe consiste à avancer avec des preuves — simulations, diagnostics, devis, documents de copropriété — plutôt qu’avec les seules assurances du vendeur.
Fixez votre prix plafond à partir du coût réel du projet
Commencez par distinguer vos besoins indispensables de vos préférences : localisation, temps de trajet, surface, accessibilité, extérieur et calendrier. Pour une résidence principale, projetez-vous dans votre quotidien. Pour une résidence secondaire ou un investissement locatif, ajoutez les périodes d’inoccupation, les frais de gestion et la fiscalité à votre réflexion.
Calculez votre mensualité immobilière
Estimez votre financement, vos échéances et le coût global de votre projet.
Votre estimation
Cette simulation est une estimation non contractuelle. Elle ne constitue pas un accord de prêt et ne tient pas compte de l’ensemble des conditions, garanties, frais ou critères pouvant être appliqués par un établissement prêteur.
Validez le financement avant de multiplier les visites
Une banque ou un courtier peut estimer votre capacité d’emprunt à partir de vos revenus, charges, crédits et apport. Le taux d’endettement de référence est de 35 %, assurance comprise, avec des possibilités de dérogation encadrées : ce plafond ne constitue donc ni un droit au crédit ni une mensualité forcément confortable. Préservez une épargne de sécurité et examinez votre reste à vivre.
Comparez les simulations à durée identique, en intégrant assurance, garantie et frais de dossier. Le taux nominal seul ne suffit pas : le taux annuel effectif global permet une comparaison plus large du coût du crédit. Préparez justificatifs de revenus, relevés bancaires et justificatifs d’apport ; vérifiez aussi votre éventuelle éligibilité au prêt à taux zéro.
Déduisez tous les frais de votre enveloppe
| Poste | Vérification à effectuer |
|---|---|
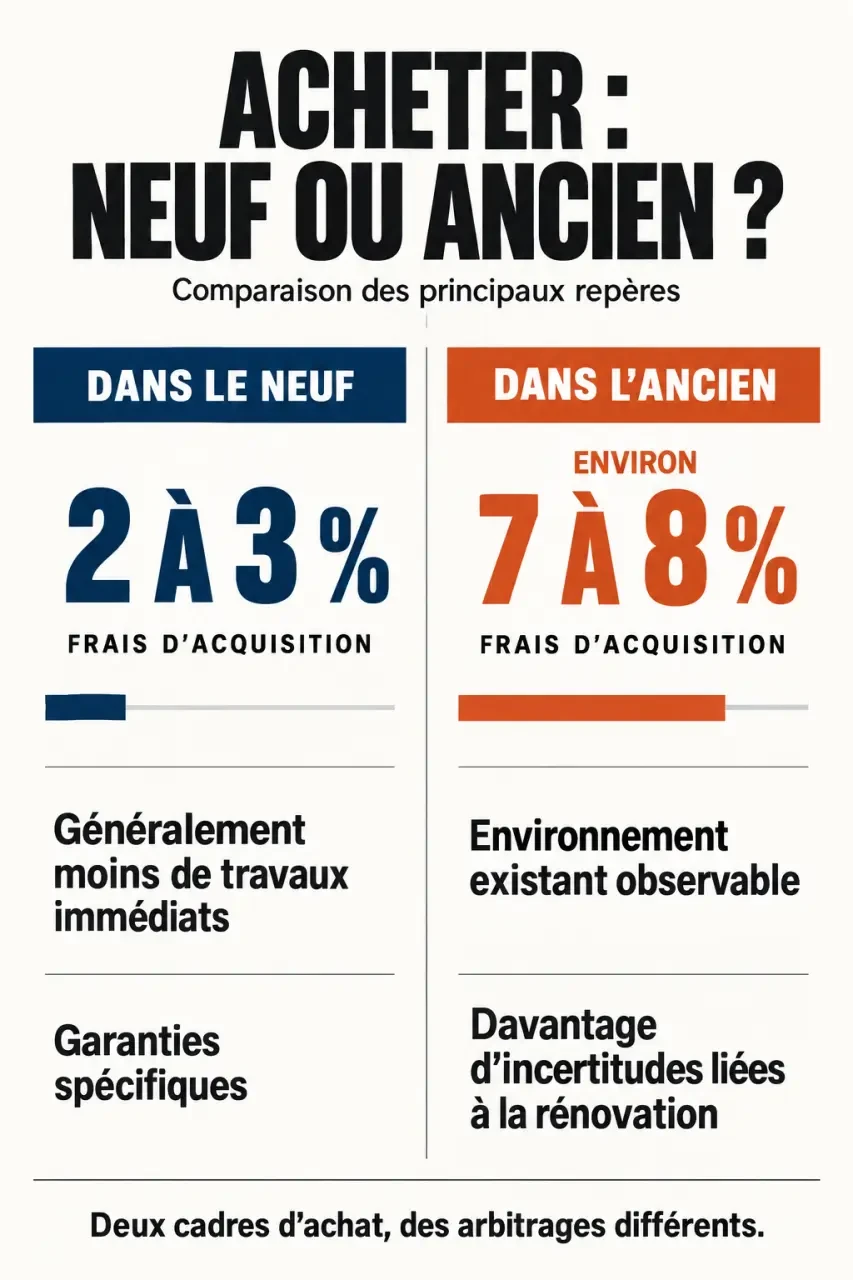
| Frais d’acquisition, dits « frais de notaire » | Ordres de grandeur : environ 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf ; faire confirmer le montant selon l’opération et le département. |
| Agence, courtage et crédit | Identifier les honoraires déjà inclus dans le prix et ceux restant à ajouter. |
| Travaux et installation | Obtenir des devis, prévoir les équipements et conserver une réserve pour les imprévus. |
| Dépenses récurrentes | Intégrer taxe foncière, charges, assurance habitation, énergie et entretien. |
Votre prix plafond correspond à votre financement disponible, diminué des frais et des travaux. Ne consacrez pas toute votre trésorerie au prix affiché.
Comparez les logements sur leur usage et leur coût global
Le neuf présente généralement des frais d’acquisition réduits et moins de travaux immédiats, mais son prix peut être supérieur. L’ancien permet d’observer le logement et son environnement existants, avec davantage d’incertitudes sur la rénovation. Évitez toute comparaison fondée uniquement sur le prix au mètre carré : emplacement, agencement et dépenses futures comptent autant.
En vente en l’état futur d’achèvement, ou VEFA, contrôlez la notice descriptive, les plans, l’échéancier des paiements, les garanties et les conditions de livraison. Anticipez une éventuelle période de double dépense entre votre logement actuel et le futur. Dans le neuf, les garanties de parfait achèvement, biennale et décennale couvrent des désordres distincts : elles ne dispensent pas d’un examen attentif à la livraison.
Pour apprécier le prix, consultez les transactions dans Demandes de valeurs foncières (DVF), Patrim et les références des Notaires de France. DVF permet notamment d’examiner les ventes des cinq dernières années. Retenez des biens comparables par leur micro-localisation, leur surface, leur étage, leur état et leurs annexes ; les annonces indiquent des prétentions, pas nécessairement les prix conclus.
Enfin, revenez dans le quartier à des heures différentes. Testez le trajet domicile-travail, observez le stationnement, le bruit et les commerces. Renseignez-vous en mairie sur les projets urbains : une vue dégagée aujourd’hui n’est pas une garantie pour demain.
Transformez la visite en contrôle technique et documentaire
Repérez ce qui exige un devis ou un avis indépendant
Examinez toiture, façades, fissures, traces d’humidité, ventilation, fenêtres, isolation, chauffage, tableau électrique et plomberie. Demandez l’âge des équipements et les factures des travaux réalisés. Une peinture récente n’établit pas le bon état du support ; inversement, une décoration vieillissante ne signifie pas que le logement est dégradé.
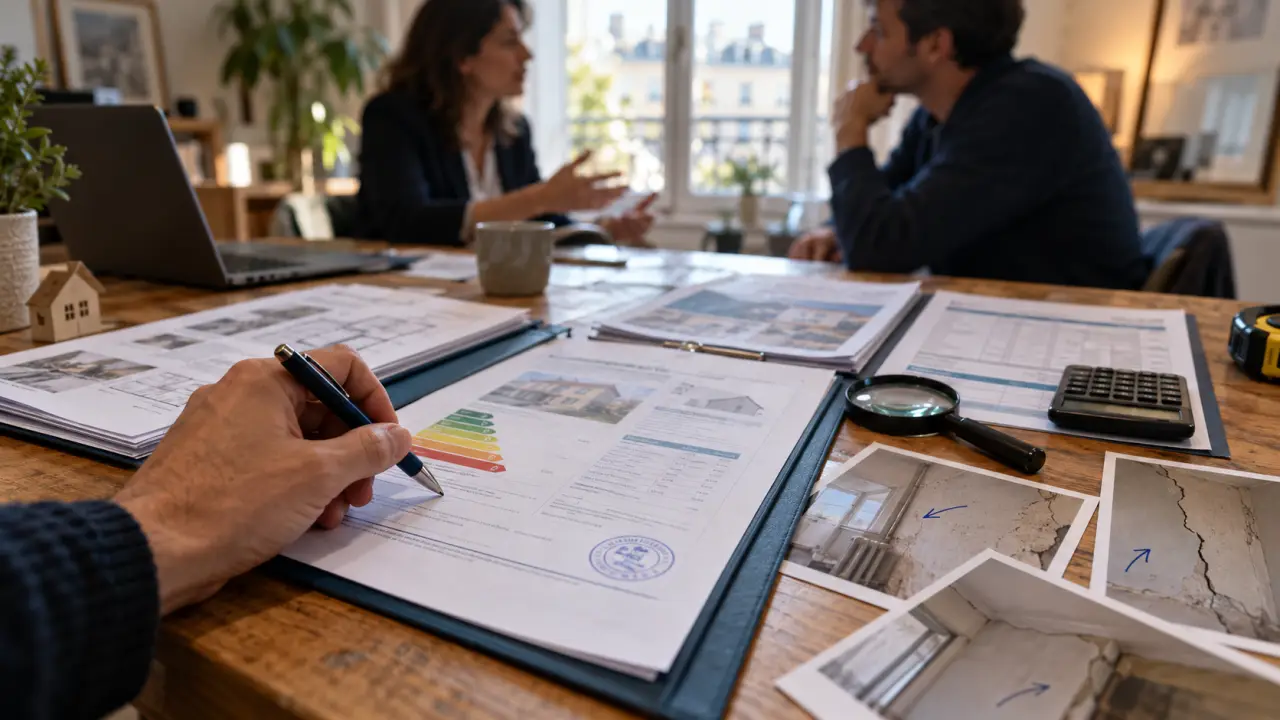
Face à une fissure fine comme une aiguille, ne cherchez pas à conclure vous-même sur sa gravité : photographiez-la avec un repère d’échelle, notez son emplacement et recherchez sa présence de l’autre côté du mur. Cette petite « cartographie » aide un professionnel du bâtiment à comprendre ce qu’il doit examiner. Elle est plus utile qu’une impression générale et permet de demander un avis ciblé avant l’offre.
Classez vos observations en trois catégories : défauts esthétiques acceptables, travaux chiffrables et incertitudes potentiellement bloquantes. Faites établir des devis pour les postes importants, en distinguant réparations urgentes et améliorations facultatives.
Demandez les pièces avant de décider
- Diagnostics : lisez le dossier de diagnostic technique, notamment le DPE, les anomalies et les recommandations ; demandez l’audit énergétique lorsque la vente y est soumise.
- Copropriété : examinez charges, procès-verbaux d’assemblée générale, impayés, travaux votés ou envisagés et documents relatifs à l’entretien de l’immeuble.
- Urbanisme : vérifiez le PLU, les servitudes et les autorisations des extensions, vérandas ou transformations existantes.
Les diagnostics ne remplacent pas une expertise complète du bâtiment. Pour une copropriété, faites préciser par le notaire la répartition des appels de fonds et les accords entre vendeur et acheteur : ne supposez pas que tous les travaux votés seront automatiquement payés par le vendeur.
Négociez sur des faits et faites encadrer votre engagement
Une offre crédible repose sur les ventes comparables, les défauts constatés et des devis. Présentez ces éléments sans appliquer une décote arbitraire. Fixez votre limite à l’avance : un accord obtenu au prix d’un budget déséquilibré n’est pas une bonne affaire.
L’offre écrite doit identifier le bien, indiquer le prix proposé, sa durée de validité et les modalités de financement. Les pratiques varient : Selexium évoque cinq à dix jours, tandis qu’economie.gouv.fr indique généralement une à deux semaines. Choisissez une échéance explicite et faites relire toute réserve importante avant l’envoi. Une offre acceptée n’est pas une simple réservation sans conséquence.
Le compromis engage réciproquement vendeur et acheteur ; la promesse unilatérale accorde à l’acheteur une option pendant un délai défini. Le dépôt de garantie ou l’indemnité d’immobilisation peut atteindre 10 % du prix. Faites préciser ses conditions de restitution et versez les fonds uniquement selon le circuit sécurisé indiqué par le professionnel.
L’acquéreur non professionnel d’un logement bénéficie en principe d’un délai de rétractation de dix jours, dont le point de départ dépend de la notification régulière de l’avant-contrat. La condition suspensive de prêt doit correspondre au financement recherché : montant, durée, taux maximal et délais. Respectez les démarches prévues et conservez les justificatifs de refus. Si votre projet dépend d’une autorisation d’urbanisme, demandez au notaire une condition adaptée.
Préparez la signature et les premiers jours de propriétaire
Le notaire vérifie notamment la propriété, les servitudes et la situation juridique du bien. Vous pouvez choisir votre propre notaire : l’intervention de deux notaires ne double pas les émoluments réglementés de la vente. Transmettez rapidement les pièces demandées et faites expliquer chaque clause incertaine, notamment si vous achetez à plusieurs.
Avant l’acte authentique, organisez une dernière visite pour contrôler l’état du logement, les équipements convenus et sa libération. Vérifiez le décompte financier, le déblocage du prêt et les coordonnées bancaires de l’étude par un canal fiable avant tout virement.
La remise des clés intervient généralement à la signature, sauf disposition contraire. Prévoyez l’assurance habitation à la date appropriée, relevez les compteurs et transférez vos abonnements. Le notaire remet une attestation puis accomplit les formalités de publicité foncière ; le titre de propriété vous parvient ensuite. Conservez actes, diagnostics et factures : ils serviront pour l’entretien, d’éventuels recours et une future revente.
- Réglementation sortie ventouse en façade : granulés, bois ou gaz, ce qui est vraiment permis - 31 octobre 2026
- Aide isolation maison : quel dispositif selon vos travaux, et l’étape à ne pas rater avant la demande - 30 octobre 2026
- Immobilier neuf : acheter au bon prix sans sous-estimer les frais et la livraison - 29 octobre 2026
Articles qui pourraient vous intéresser :
 Quartier à éviter à la seyne-sur-mer : zones sensibles et conseils pratiques
 Passer un bien propre en sci : frais de notaire, calculs et bonnes stratégies
 Absence d’eau chaude en location : vos droits, délais de réparation et recours pour obtenir dédommagement
 Marchand de biens et TVA : la marge taxable n’est pas votre bénéfice