Marchand de biens et TVA : la marge taxable n’est pas votre bénéfice
Publié par : Élise Laumondière — Rédactrice spécialisée en immobilier
Un marchand de biens ne facture pas systématiquement la TVA sur toutes ses ventes. Le régime dépend du bien revendu, de son acquisition et des travaux réalisés : exonération, TVA sur marge ou TVA sur prix total. Avant de fixer un prix de revente, il faut qualifier l’opération, puis calculer la TVA réellement déductible. Une erreur peut absorber une part importante du bénéfice attendu.
Identifier le régime à partir du bien revendu
La qualification fiscale de marchand de biens repose sur trois éléments : une acquisition, une intention de revendre présente dès l’achat et un caractère habituel des opérations. L’administration apprécie les faits ; l’absence d’inscription sous cette activité ne protège pas contre une requalification.
Calculer la TVA d’une opération de marchand de biens
Une simulation pédagogique de la TVA collectée, de la TVA déductible et du montant net à décaisser.
Résultats de la simulation
| Élément | Montant HT | TVA | Montant TTC |
|---|---|---|---|
| Prix d’acquisition retenu | 0,00 € | — | 0,00 € |
| Prix de revente | 0,00 € | 0,00 € | 0,00 € |
| Travaux | 0,00 € | 0,00 € | 0,00 € |
Limites et points d’attention
- La qualification juridique du bien et de l’opération peut modifier le régime applicable.
- Certains travaux peuvent rendre l’immeuble neuf et avoir une incidence sur la TVA.
- Une ventilation par lot, par nature de bien ou par opération peut être nécessaire.
- La déduction dépend notamment de l’affectation, de la réalité des dépenses et des justificatifs disponibles.
- Les droits de mutation, frais d’acte, commissions et autres coûts ne sont pas inclus.
- Pour la TVA sur marge, le calcul applique la formule demandée sans retraitement particulier : (prix de vente TTC − prix d’acquisition) × taux / (1 + taux).
Ce résultat est une simulation pédagogique. Il doit être vérifié et validé par un professionnel compétent au regard de la situation réelle, des pièces disponibles et de la réglementation applicable.
Le professionnel exerce une activité économique et relève de la TVA, mais être assujetti ne signifie pas que chaque vente est taxable. Comme le rappelle Service-Public, la nature du bien et les conditions de la vente déterminent le traitement applicable.
| Bien revendu | Régime de principe | Vérification déterminante |
|---|---|---|
| Immeuble achevé depuis plus de 5 ans | Exonération, avec option possible pour la TVA | Conditions d’acquisition et assiette applicable si option |
| Immeuble neuf, achevé depuis 5 ans maximum | TVA sur le prix total | Date d’achèvement et éventuelle remise à neuf |
| Terrain à bâtir | Vente taxable ; prix total ou marge selon les conditions | Qualification du terrain à l’achat et droit à déduction lors de l’acquisition |
Pour un immeuble ancien, l’option pour la TVA ne permet pas de choisir librement l’assiette la plus favorable. L’application de la marge suppose notamment que l’acquisition n’ait pas ouvert droit à déduction. Un achat auprès d’un particulier constitue donc une information importante, mais pas une validation suffisante à lui seul.
Comparer les trois régimes sans confondre taxation et déduction
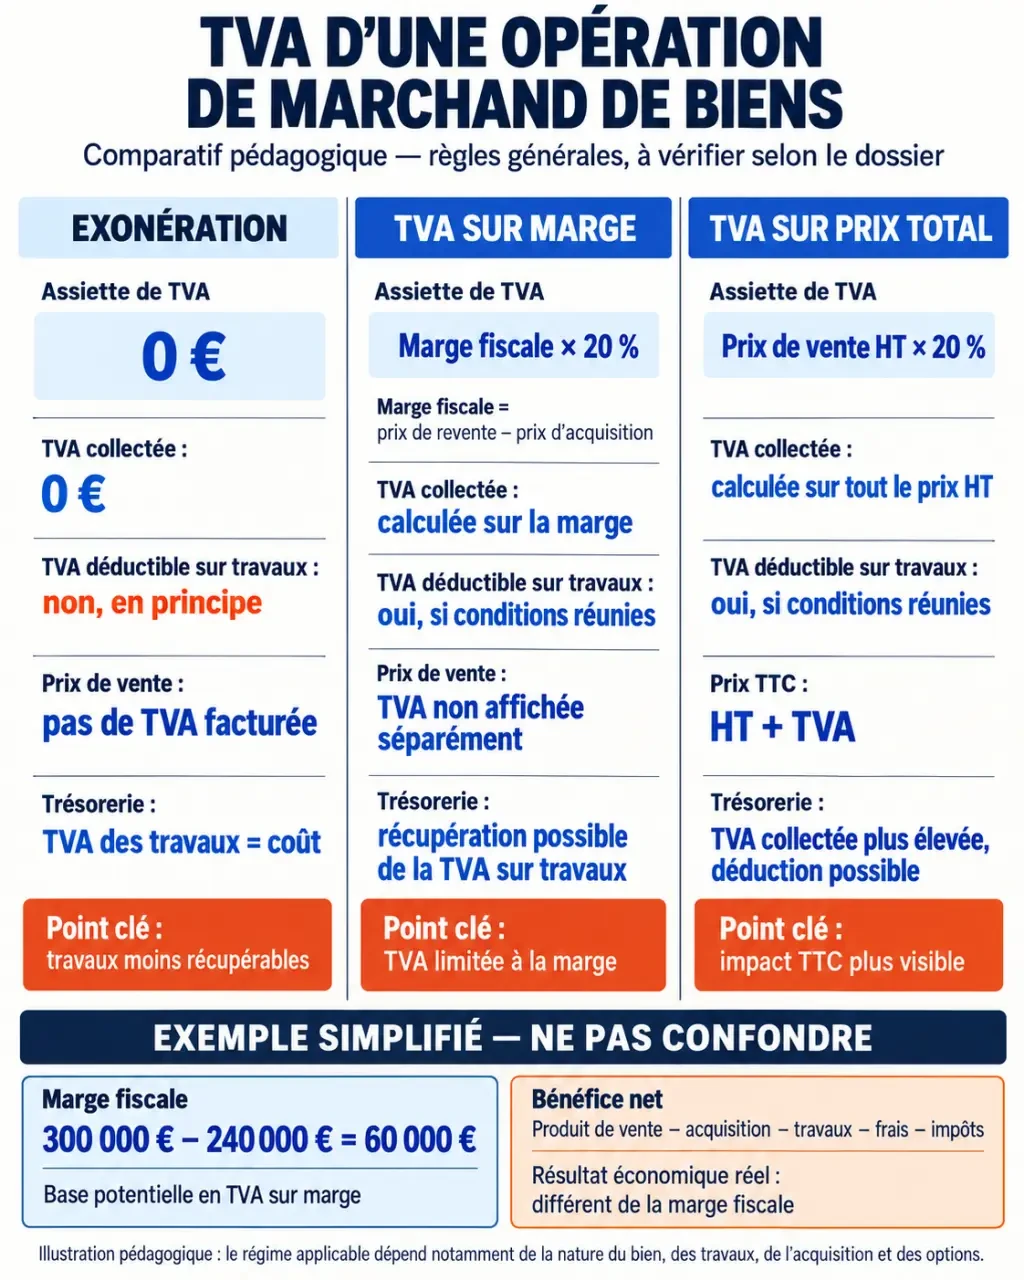
La différence essentielle porte sur l’assiette : aucune TVA collectée en cas d’exonération, taxation de la différence entre vente et acquisition en régime de marge, taxation de l’ensemble du prix en régime de prix total. Le taux normal est de 20 %, sauf dispositif particulier applicable.
| Régime | TVA collectée | TVA sur les dépenses |
|---|---|---|
| Exonération | Aucune | En principe non déductible pour les dépenses affectées à cette vente |
| TVA sur marge | Sur la marge fiscale | Pas de déduction sur l’acquisition concernée ; déduction possible sur les travaux et services selon les conditions ordinaires |
| TVA sur prix total | Sur tout le prix hors taxes | Déductible si elle a été légalement facturée et si les conditions sont réunies |
La TVA sur marge n’interdit donc pas automatiquement de récupérer la TVA sur les travaux. Il faut distinguer la taxe grevant l’acquisition du bien de celle portant sur les dépenses nécessaires à une revente taxable. Inversement, une taxation sur prix total ne crée aucune TVA déductible sur un achat réalisé sans TVA.
Le profil de l’acquéreur intervient ensuite. Un particulier raisonne généralement en prix TTC. Un professionnel disposant d’un droit à déduction peut raisonner en coût hors taxes, mais son seul statut d’assujetti ne garantit pas qu’il puisse récupérer la taxe.
Regardez le prix à travers trois faces d’un même prisme : le budget TTC de l’acheteur, la recette hors taxe du vendeur et la trésorerie immobilisée jusqu’à récupération de la TVA. Deux ventes affichées au même prix peuvent produire des bénéfices et des besoins de financement différents. Cette lecture évite de confondre avantage commercial, rentabilité et liquidité.
Travaux et division : vérifier ce qui change réellement
Une rénovation lourde peut faire basculer l’immeuble dans le neuf
Un immeuble ancien peut devenir fiscalement neuf après des travaux remettant à neuf la majorité des fondations, des éléments de structure hors fondations ou des façades hors simple ravalement. La remise à neuf du second œuvre peut également entraîner cette qualification lorsqu’elle atteint au moins les deux tiers de chacun des éléments réglementairement concernés. Un budget de travaux élevé ne suffit pas à trancher.
Il faut donc examiner les ouvrages réalisés, poste par poste, avec les devis, factures et justificatifs techniques. Si l’opération produit un immeuble neuf, la revente dans le délai applicable relève de la TVA sur le prix total. Les taux de 10 % pour certains travaux d’amélioration ou d’entretien et de 5,5 % pour certaines opérations énergétiques ou de logement social ne déterminent pas, à eux seuls, le taux de la revente.
Une division exige une analyse par lot
Une division parcellaire ou une création de lots ne supprime pas automatiquement l’accès à la TVA sur marge. Il faut examiner l’identité et la qualification juridique du bien entre acquisition et revente. Acheter un immeuble bâti puis vendre un terrain à bâtir après démolition soulève notamment une difficulté différente d’un simple découpage parcellaire.
L’arrêt de la CJUE du 30 septembre 2021, affaire C-299/20, souligne l’importance des conditions d’acquisition et de transformation pour les terrains. Pour une opération mixte, documentez séparément chaque lot et la ventilation du prix d’achat : un régime unique appliqué à l’ensemble peut être inadapté.
Calculer la TVA sans prendre la marge fiscale pour le bénéfice
La première précaution consiste à préciser si les montants sont HT ou TTC. Une différence de prix incluant déjà la TVA ne se multiplie pas directement par 20 %.
Prenons une acquisition à 600 000 € et une revente à 1 000 000 € TTC, en supposant le régime de marge applicable et sans autre retraitement :
- Différence de prix : 400 000 €.
- TVA comprise dans cette différence : 400 000 × 20 / 120 = 66 666,67 €.
- Solde après TVA collectée : 333 333,33 €, avant travaux, frais et impôt.
Le calcul de 80 000 € de TVA sur une marge de 400 000 € n’est cohérent que si cette marge est exprimée hors taxes ; le solde de 320 000 € obtenu en la retranchant ne correspond donc pas au scénario TTC précédent.
Même vigilance sur les travaux : 400 000 € TTC au taux de 20 % contiennent 66 666,67 € de TVA, et non 80 000 €. Ces 80 000 € correspondent à 400 000 € HT. Une simulation doit conserver la même convention de calcul partout.
La TVA à décaisser correspond à la TVA collectée diminuée de la TVA effectivement déductible. Le résultat économique doit ensuite intégrer travaux, frais d’acquisition, commercialisation, intérêts et coûts non récupérables. La marge fiscale n’est jamais, à elle seule, un bénéfice net.
Sécuriser le prix et les actes avant de s’engager
Les droits de mutation constituent un calcul distinct. Le taux réduit de 0,715 % concerne certaines mutations soumises à TVA sur prix total. Le taux de 5,09 % parfois cité pour les droits ordinaires n’est pas un taux universel actuel : le montant dépend notamment du département et du régime applicable. Un engagement de revendre peut aussi modifier les droits à l’acquisition, sous conditions.
- Conserver l’acte d’achat, son traitement TVA et les justificatifs d’achèvement.
- Documenter les travaux, divisions et ventilations de prix par lot.
- Faire préciser dans l’acte de vente l’option éventuelle, l’assiette et la TVA applicable.
- Vérifier les factures ouvrant droit à déduction et leur affectation.
- Organiser les déclarations avec l’expert-comptable ; au réel normal, une déclaration trimestrielle est possible lorsque la TVA annuelle exigible est inférieure à 4 000 €.
Avant toute promesse fixant un prix ferme, faites valider le schéma par le notaire et, en cas de difficulté, par un conseil fiscal. Le bon arbitrage consiste à sécuriser un régime juridiquement applicable, puis à mesurer son effet sur le prix, la trésorerie et le bénéfice.
- Réglementation sortie ventouse en façade : granulés, bois ou gaz, ce qui est vraiment permis - 31 octobre 2026
- Aide isolation maison : quel dispositif selon vos travaux, et l’étape à ne pas rater avant la demande - 30 octobre 2026
- Immobilier neuf : acheter au bon prix sans sous-estimer les frais et la livraison - 29 octobre 2026
Articles qui pourraient vous intéresser :
 Bungalow préfabriqué : 3 piliers techniques pour une base vie opérationnelle
 Charges de location : éviter les frais flous et sécuriser le bail
 DPE et passoires thermiques : le calendrier des interdictions et les risques pour les propriétaires
 L’isolation thermique extérieure améliore le confort sans réduire la surface habitable