Immobilier neuf : acheter au bon prix sans sous-estimer les frais et la livraison
Publié par : Élise Laumondière — Rédactrice spécialisée en immobilier
Acheter un logement neuf exige de comparer davantage que des prix sur plan. L’emplacement, les prestations réellement incluses, le financement pendant les travaux et la date de livraison déterminent la solidité du projet. Avant de réserver un appartement ou une maison, fixez un budget global et demandez les documents permettant de vérifier les promesses commerciales.
Choisir un programme qui correspond à votre vie, pas seulement à votre budget
Un programme immobilier neuf réunit plusieurs logements commercialisés par un promoteur, parfois avant leur construction. Vous pouvez acheter un appartement, une maison intégrée à une opération ou un logement déjà achevé. L’achat d’un terrain à bâtir suivi d’une construction relève d’un montage différent : ne comparez pas son prix seul avec celui d’une maison livrée.
Calculer la mensualité d’un prêt immobilier
Estimez votre mensualité à partir du capital emprunté, du taux nominal annuel et de la durée du prêt.
Résultat de l’estimation
Résultat indicatif : il ne comprend pas l’assurance, les frais de garantie, les frais de dossier ni les intérêts intercalaires.
Pour votre résidence principale, partez des trajets quotidiens, du nombre de chambres et de votre échéance d’emménagement. Pour un investissement locatif, examinez d’abord la demande locale, le loyer envisageable et les charges. Un avantage fiscal ne compense pas un emplacement difficile à louer.
Filtrer les annonces, puis examiner chaque lot
Sur les portails spécialisés comme SeLoger Neuf, Immoneuf ou Trouver-un-logement-neuf, combinez ville, rayon géographique, prix maximal, nombre de pièces et livraison souhaitée. Les alertes personnalisées permettent de recevoir de nouveaux programmes chaque jour. Demandez ensuite la disponibilité du lot précis : un tarif « à partir de » ne décrit pas nécessairement le logement qui vous convient.
Quelques prix affichés illustrent les écarts entre offres : à Hennebont, des programmes du 2 au 3 pièces sont annoncés à partir de 154 000 € ; à Montreuil, du 2 au 5 pièces à partir de 268 000 € ; à Saint-Cloud, du 2 au 5 pièces à partir de 365 000 €. Ces montants ne sont ni des moyennes locales ni des disponibilités garanties : faites confirmer le prix, la surface et les annexes.
Un quartier neuf ressemble à une graine : sa valeur d’usage dépend aussi de ce qui poussera autour. Distinguez les transports déjà en service des projets annoncés, les commerces ouverts des cellules commerciales prévues et les arbres existants des plantations dessinées. Visitez les abords à plusieurs heures : vous achetez un environnement réel, pas seulement sa perspective illustrée.
Comparer le coût total plutôt que le prix de la brochure
Le neuf peut offrir un logement fonctionnel, une performance énergétique encadrée et des possibilités de personnalisation. Face à l’ancien, il évite certains travaux immédiats, mais impose parfois une attente et des dépenses d’installation. Comparez les deux solutions à emplacement et surface proches, en intégrant travaux, financement et charges prévisibles.
| Point à comparer | Vérification utile |
|---|---|
| Prix du logement | Surface habitable, étage, orientation et annexes incluses |
| Prestations | Revêtements, équipements, cuisine et stationnement |
| Personnalisation | Coût des modifications et date limite de demande |
| Charges futures | Chauffage, ascenseur, espaces verts et services collectifs |
| Calendrier | Livraison contractuelle et coût du logement pendant l’attente |
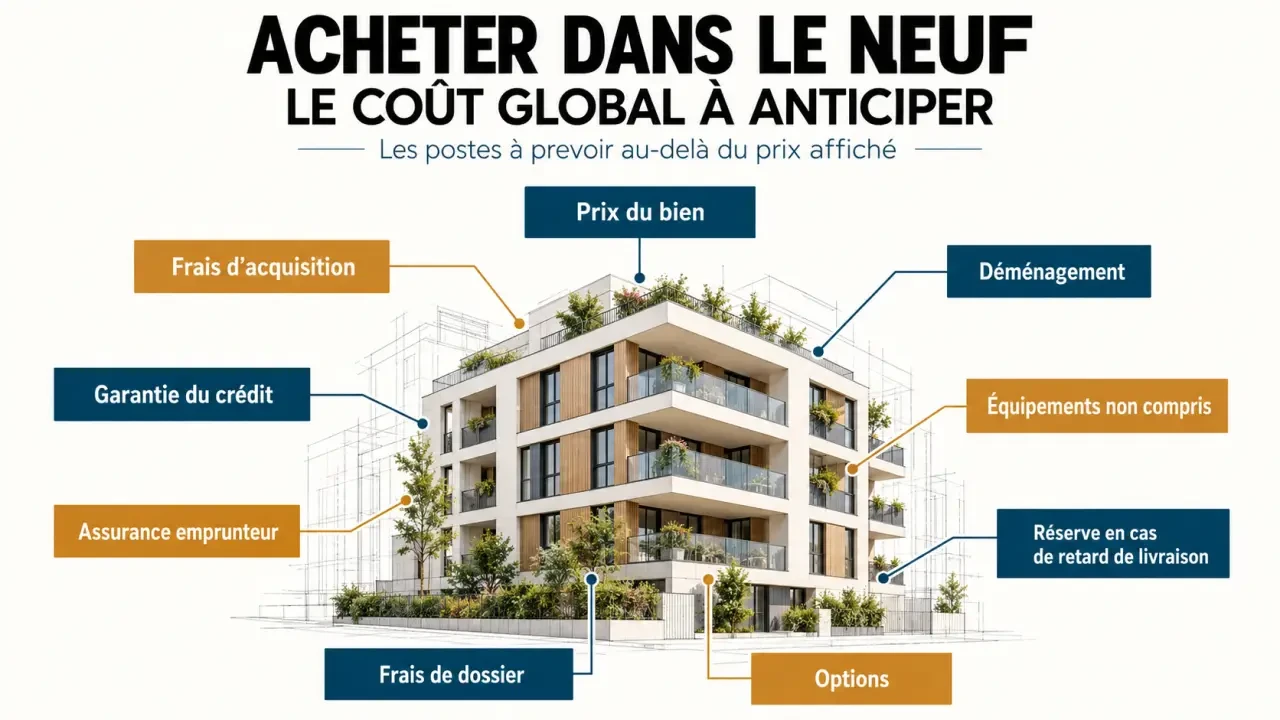
Les frais d’acquisition, couramment appelés frais de notaire, sont généralement réduits dans le neuf. Certaines offres annoncent un niveau pouvant descendre à 2 % du prix de vente, voire une prise en charge commerciale. Ce chiffre n’est pas un plafond universel : demandez au notaire une estimation adaptée au bien et vérifiez les conditions des frais « offerts ».
Ajoutez les frais de garantie du crédit, l’assurance emprunteur, les éventuels frais de dossier, les options et le déménagement. Gardez une réserve pour les équipements non compris et un éventuel décalage de livraison. Cette marge évite de consacrer toute votre épargne au seul apport.
Valider le financement et les aides avant de vous engager
Faites évaluer votre capacité d’emprunt avant la réservation, puis constituez le dossier bancaire dès que le logement est identifié. Le parcours présenté par Action Logement prévoit la recherche de financement après la signature du contrat de réservation : une préparation en amont permet d’aborder cette étape avec un budget réaliste.
PTZ et TVA réduite : vérifier votre éligibilité réelle
Le prêt à taux zéro, ou PTZ, peut compléter le financement d’une résidence principale sous conditions. Les ressources, la composition du ménage, la localisation et la nature de l’opération entrent notamment dans l’analyse. Un simulateur PTZ donne une première indication ; la banque doit confirmer le montant mobilisable selon les règles applicables à votre dossier.
La TVA réduite concerne certaines opérations et certains acquéreurs, avec des conditions à vérifier, notamment de localisation, de ressources et d’occupation. Pour un investissement, ne retenez aucun dispositif de défiscalisation sans contrôler sa validité et ses contraintes. Demandez une simulation intégrant fiscalité, charges, vacance locative et revente.
Prévoir les dépenses pendant la construction
En VEFA, la banque débloque généralement le prêt progressivement. Les sommes versées peuvent générer des intérêts intercalaires, auxquels s’ajoutent les cotisations d’assurance selon le contrat. Vous pouvez donc supporter des frais avant d’habiter le logement, tout en continuant à payer votre loyer.
Comparez le coût total, les conditions de différé et la souplesse des prêts, pas seulement leur taux nominal. Certains comparateurs annoncent examiner les offres de plus de 100 banques ; vérifiez surtout les établissements effectivement sollicités pour votre profil. Le démarrage du remboursement du capital dépend du montage retenu et n’intervient pas systématiquement à la remise des clés.
Sécuriser la VEFA, de la réservation aux appels de fonds
La vente en l’état futur d’achèvement consiste à acheter un bien dont la construction n’est pas terminée. Avant de signer, examinez les réalisations antérieures du promoteur, la notice descriptive, les plans et les garanties prévues. Un label annoncé mérite une vérification : demandez son intitulé exact et son périmètre.
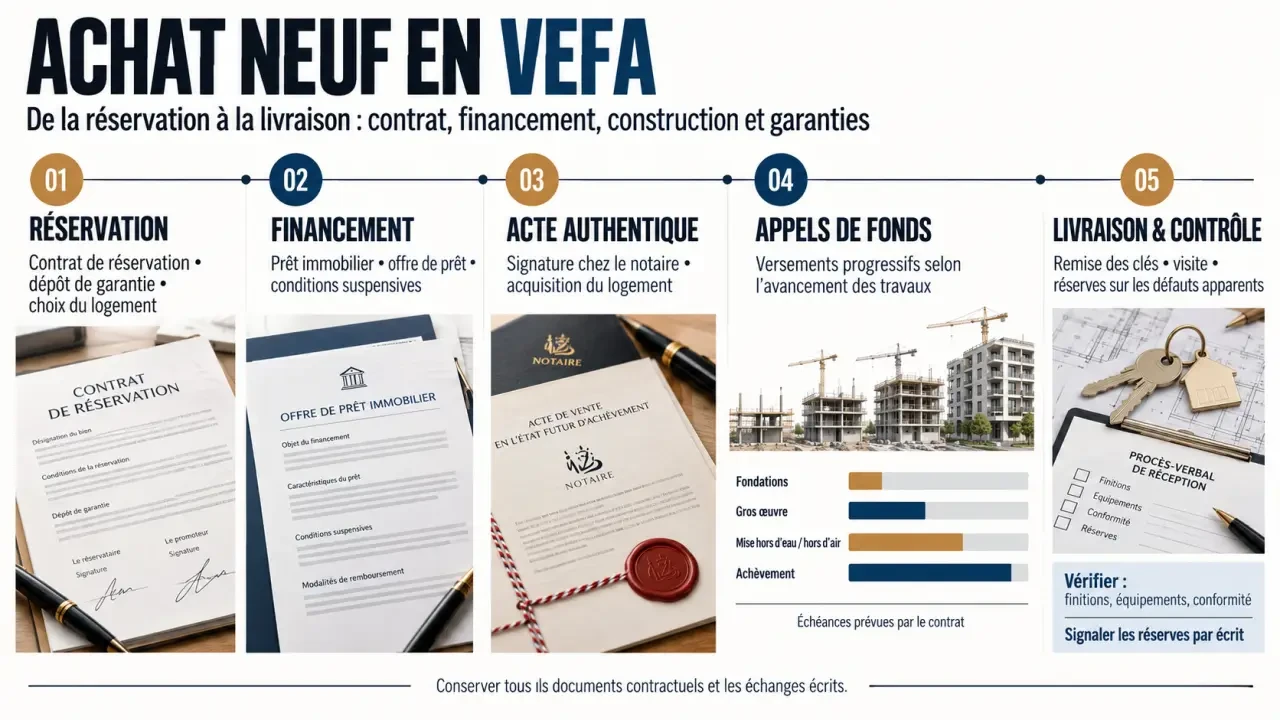
- Réservation : contrôlez le prix, les caractéristiques du logement, le délai prévisionnel et les conditions liées au financement. Faites préciser les règles du dépôt de garantie et de rétractation.
- Financement : transmettez les documents aux banques et respectez les échéances contractuelles.
- Acte authentique : le notaire formalise la vente définitive lorsque les conditions sont réunies. Relisez les annexes et les clauses de livraison.
- Construction : les appels de fonds suivent l’avancement des travaux selon un échéancier encadré. Vérifiez chaque demande avant sa transmission à la banque.
Demandez les justificatifs de la garantie financière applicable, notamment la garantie financière d’achèvement, ainsi que les informations d’assurance. Faites expliquer les causes contractuelles de prolongation du délai. Un retard peut affecter votre location actuelle, votre crédit et votre déménagement : conservez les échanges écrits et les versions signées des documents.
Préparer la livraison et documenter les défauts
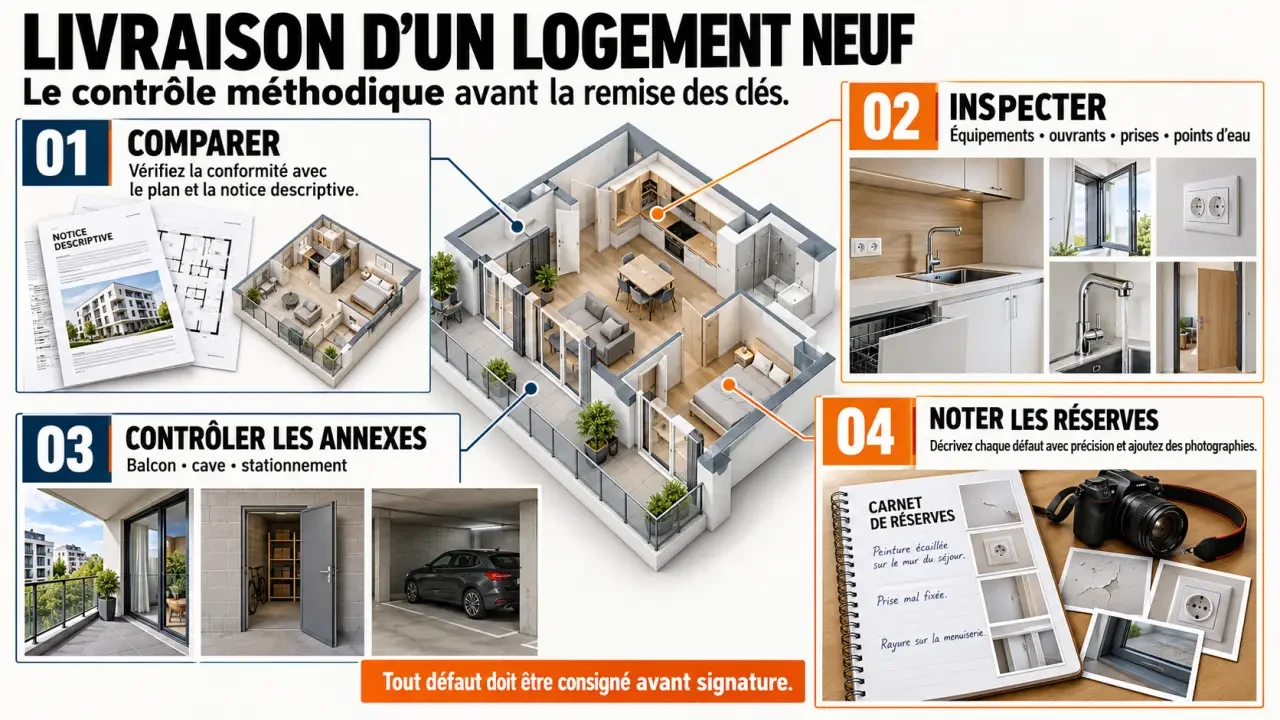
La livraison correspond à la remise du logement par le vendeur à l’acquéreur. Elle ne se confond pas avec la réception des travaux entre les professionnels. Apportez le plan, la notice descriptive, les avenants et une liste de contrôles ; prévoyez suffisamment de temps pour examiner chaque pièce.
- Comparez les équipements et matériaux avec les engagements écrits.
- Vérifiez les ouvrants, prises, points d’eau, évacuations et finitions accessibles.
- Examinez les annexes : balcon, cave, stationnement et accès.
- Inscrivez précisément les défauts et non-conformités dans le procès-verbal, avec des photographies.
Les garanties après travaux n’ont pas toutes le même objet : parfait achèvement, bon fonctionnement et garantie décennale répondent à des désordres différents. Leur point de départ est généralement lié à la réception des travaux. Demandez les dates, attestations et interlocuteurs utiles plutôt que de considérer ces protections comme une couverture illimitée.
Avant tout versement final contesté, faites préciser par le notaire les modalités légales de paiement ou de consignation. Pour avancer sereinement, retenez quelques lots comparables, obtenez leur dossier complet et faites chiffrer leur financement : la bonne offre est celle dont le coût, les prestations et le calendrier sont vérifiables.
- Réglementation sortie ventouse en façade : granulés, bois ou gaz, ce qui est vraiment permis - 31 octobre 2026
- Aide isolation maison : quel dispositif selon vos travaux, et l’étape à ne pas rater avant la demande - 30 octobre 2026
- Immobilier neuf : acheter au bon prix sans sous-estimer les frais et la livraison - 29 octobre 2026
Articles qui pourraient vous intéresser :
 Les barns modernes en france : usages, prix et conseils essentiels
 Bassin de rétention : fonctionnement, réglementation et prévention des inondations
 Agence Etoile : expertise locale et gestion immobilière sur mesure
 Quittance de loyer HLM : 3 ans de conservation et 4 réflexes pour sécuriser vos droits