Achat immobilier neuf : les frais et vérifications à prévoir avant de signer
Publié par : Élise Laumondière — Rédactrice spécialisée en immobilier
L’achat immobilier neuf séduit par la perspective d’un logement conforme aux normes récentes, personnalisable et moins énergivore à l’usage. Pourtant, le prix affiché par le promoteur ne suffit pas à définir le budget réel. Financement, frais d’acquisition, options, charges de copropriété et délai de livraison doivent être examinés avant de s’engager. Une préparation précise aide à garder un projet compatible avec ses finances.
Partir du bon projet avant de comparer les programmes
Un logement neuf se choisit d’abord selon son usage : résidence principale, investissement locatif, logement familial ou pied-à-terre. Cette décision conditionne l’emplacement, la surface, la configuration et le niveau de prestations à rechercher. Un appartement bien conçu, mais trop éloigné des transports, des commerces ou du bassin d’emploi, peut perdre de son intérêt au quotidien.
Calculateur de mensualité de prêt immobilier
Estimez le montant emprunté, la mensualité, le coût des intérêts et le coût total du crédit à partir de vos données.
Résultats de la simulation
Calcul basé sur la formule standard d’amortissement d’un prêt à taux fixe, hors assurance, frais et éventuels coûts annexes.
Regarder le quartier au-delà de la brochure
Les perspectives, les matériaux et les aménagements présentés dans une plaquette commerciale décrivent un projet. Ils ne remplacent pas une visite du secteur. Marchez dans le quartier à plusieurs moments de la journée. Repérez les nuisances sonores, la facilité de stationnement, l’état des voiries et la présence réelle des équipements annoncés.
Consultez aussi les projets urbains voisins. Une future école peut répondre aux besoins d’une famille, tandis qu’un immeuble prévu face à votre balcon peut modifier durablement la luminosité et le vis-à-vis. Cette vérification permet de mieux apprécier l’adresse, au-delà de l’image présentée par le promoteur.
Comparer les plans plutôt que les seules surfaces
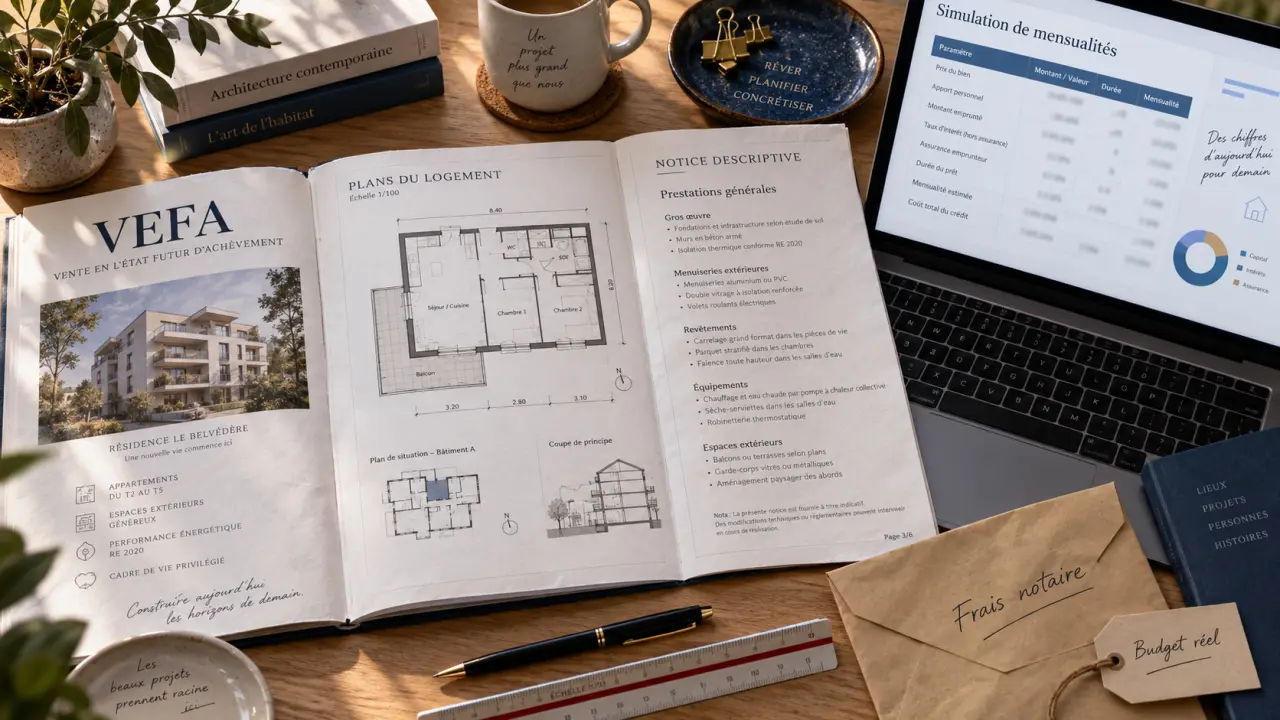
Deux logements de même superficie peuvent offrir un confort très différent. Vérifiez la place occupée par les couloirs, la largeur du séjour, les rangements, l’orientation, la profondeur du balcon et l’emplacement des ouvertures. Demandez les plans cotés ainsi que la notice descriptive. Celle-ci précise notamment les revêtements, les équipements sanitaires, le chauffage, les menuiseries et les parties communes prévus à la livraison.
Un logement neuf peut devenir un atout patrimonial s’il reste facile à habiter et à revendre. Pour l’évaluer, ne regardez pas uniquement sa valeur future. Imaginez les gestes ordinaires : poser une poussette, télétravailler près d’une fenêtre, ranger les courses ou faire sécher du linge. Cette lecture concrète révèle souvent la qualité fonctionnelle d’un plan mieux qu’une surface annoncée ou qu’une vue en perspective.
Comprendre ce que recouvre le prix d’un achat immobilier neuf
Le prix de vente est le point de départ du budget, pas son montant final. Avant toute réservation, demandez un chiffrage global et distinguez clairement ce qui est inclus de ce qui devra être réglé séparément. Cette méthode permet de comparer deux programmes dont les prix de départ semblent proches, mais dont les prestations et les frais annexes diffèrent.
- Le prix du logement, avec ou sans parking, cave, cellier ou local annexe.
- Les frais d’acquisition, souvent appelés frais de notaire, généralement plus faibles dans le neuf que dans l’ancien.
- Les frais de dossier bancaire, le coût de la garantie du prêt et l’assurance emprunteur.
- Les éventuels travaux modificatifs acquéreur, comme l’ajout d’une prise, le déplacement d’une cloison ou le choix d’une finition différente.
- Le mobilier, les luminaires, les rangements et les équipements qui ne figurent pas dans la notice descriptive.
- Les premières charges de copropriété et, selon le montage de l’opération, certains appels de fonds ou ajustements.
Les options peuvent modifier l’équilibre financier
Dans le neuf, les choix de carrelage, de parquet ou de faïence sont souvent limités à une gamme standard. Toute demande particulière peut entraîner un supplément et doit être validée suffisamment tôt. Hiérarchisez vos priorités. Une cuisine fonctionnelle, des prises bien placées ou un rangement intégré apportent parfois plus de valeur d’usage qu’une finition décorative coûteuse.
Conservez aussi une marge pour les dépenses d’emménagement. Les luminaires, le mobilier, les rangements et les équipements non prévus dans la notice peuvent rapidement augmenter la facture. Les intégrer dès le départ évite de mobiliser toute l’épargne disponible au moment de la remise des clés.
Sécuriser la vente en état futur d’achèvement
Une grande partie des achats immobiliers neufs se réalise en vente en l’état futur d’achèvement, ou VEFA. L’acquéreur réserve alors un logement qui sera construit ou qui est encore en cours de construction. Le contrat de réservation, puis l’acte authentique, encadrent les caractéristiques du bien, son prix, la date prévisionnelle de livraison et les conditions de la vente.
Lire les documents contractuels avec méthode
Ne vous contentez pas du plan commercial. Relisez la notice descriptive, le règlement de copropriété lorsqu’il est disponible, les plans annexés et les conditions de réalisation des travaux. Portez une attention particulière aux formulations concernant les prestations « équivalentes », les tolérances de surface, les délais et les causes de report.
Si un élément compte pour votre décision, comme la vue, l’accès au stationnement ou la présence d’un espace extérieur, vérifiez sa traduction dans les documents contractuels. Une promesse présentée dans une brochure ne suffit pas toujours à établir précisément ce qui sera livré.
Prévoir les appels de fonds et la livraison
En VEFA, le paiement est échelonné selon l’avancement du chantier. Votre plan de financement doit donc intégrer la période durant laquelle vous pouvez cumuler un loyer et les intérêts liés au déblocage progressif du prêt. Ce calendrier doit rester compatible avec votre trésorerie, même si la livraison intervient plus tard que prévu.
À la remise des clés, effectuez une visite attentive, idéalement en prenant des notes et des photographies. Signalez les défauts visibles, les équipements manquants ou les finitions non conformes afin qu’ils soient consignés dans le procès-verbal de livraison. Vérifiez chaque pièce et comparez le logement avec les plans et la notice descriptive.
Les garanties attachées à la construction offrent une protection, mais elles ne dispensent pas d’être vigilant. Les défauts apparents, les réserves et les échanges avec le promoteur doivent être formalisés. Gardez une copie de tous les plans, courriels, avenants et procès-verbaux. Ces documents facilitent le suivi si une correction est nécessaire après l’entrée dans les lieux.
Faire coïncider le financement avec le calendrier du chantier
Obtenir un accord de principe ne suffit pas : le crédit doit rester adapté au rythme de l’opération. Avant de signer, évaluez votre apport, votre capacité mensuelle de remboursement, les frais annexes et votre niveau d’épargne de sécurité. Une mensualité supportable sur le papier peut devenir inconfortable si elle s’ajoute à un loyer, à des frais de déménagement ou à l’équipement complet d’un logement.
| Moment du projet | Point à vérifier | Décision utile |
|---|---|---|
| Réservation | Prix total, conditions suspensives, délai de financement | Faire relire les éléments importants avant l’engagement |
| Montage du prêt | Échéancier des déblocages, assurance, garantie | Comparer le coût global et pas seulement le taux |
| Chantier | Évolution de votre situation et date prévisionnelle de livraison | Maintenir une réserve de trésorerie |
| Livraison | Réserves, charges, équipement du logement | Préparer un budget d’installation distinct |
Ce tableau permet de suivre le projet à chaque étape. Le coût global du prêt, l’assurance et la garantie méritent la même attention que le taux proposé. Pendant le chantier, maintenez une réserve de trésorerie pour absorber les dépenses liées au logement et les éventuels décalages du calendrier.
Les vérifications qui protègent la valeur du logement
Un achat immobilier neuf se pense aussi après la remise des clés. La qualité de l’immeuble, la cohérence de la copropriété et l’attractivité durable de l’adresse joueront sur votre confort comme sur la revente. Renseignez-vous sur le nombre de logements, la présence de commerces en pied d’immeuble, les espaces partagés et les coûts d’entretien prévisibles.
Examinez également les charges de copropriété annoncées et les équipements communs prévus. Un programme comprenant des espaces ou des installations supplémentaires peut entraîner des dépenses d’entretien à prendre en compte dans le budget. L’objectif est de rapprocher le prix d’achat du coût réel d’occupation.
Enfin, gardez une vision réaliste du calendrier. Une date de livraison prévisionnelle n’est pas une date d’emménagement garantie. Anticipez les démarches administratives, la résiliation ou le préavis de votre logement actuel, la commande de la cuisine et les disponibilités des artisans. En associant une lecture rigoureuse des documents à un budget incluant les dépenses périphériques, vous achetez un logement neuf dans des conditions financières plus soutenables.

- 2 à 3 °C par jour : la bonne puissance pour une pompe à chaleur piscine - 18 octobre 2026
- Radiateur électrique économique : petit prix à l’achat ou économies sur la durée ? - 17 octobre 2026
- Un chauffage au pétrole peut être presque sans odeur, à condition de bien choisir le combustible et l’appareil - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Coût d’un acte notarié pour une servitude : tarifs, exemples et leviers d’économie
 Rénover et isoler un mur en mâchefer : les 4 règles pour éviter les désordres humides
 Franchise de loyer : 3 leviers pour négocier votre gratuité de bail
 La menuiserie en aluminium agrandit les ouvertures, à condition de bien choisir vitrage et pose