Investissement locatif : calculez 3 rendements avant de signer
Publié par : Élise Laumondière — Rédactrice spécialisée en immobilier
Un investissement locatif consiste à acheter un logement pour le louer, afin de percevoir des loyers et de constituer progressivement un patrimoine. Un loyer élevé ne suffit toutefois pas à garantir une bonne opération. L’emplacement, les charges, le financement, la fiscalité et le risque de vacance locative influencent le résultat réel. Pour un premier projet, mieux vaut donc vérifier la cohérence de l’ensemble que se fier à un pourcentage isolé.
Partir d’un objectif patrimonial clair
L’immobilier locatif peut répondre à plusieurs objectifs : créer des revenus complémentaires, préparer une baisse de revenus à la retraite, diversifier son patrimoine ou profiter de l’effet de levier du crédit. Les loyers contribuent au remboursement de l’emprunt, tandis que le bien peut se valoriser sur le long terme. La rentabilité n’est cependant jamais automatique. Le capital reste exposé aux aléas du marché, aux travaux et à la vacance locative.
Avant de rechercher un bien, définissez votre priorité. Un investisseur qui vise un complément de revenu immédiat ne sélectionnera pas forcément le même logement qu’une personne qui privilégie la valorisation patrimoniale dans une grande métropole. Ce choix influence le budget, la ville, le type de location et le niveau de risque acceptable.
Prévoir une marge de sécurité, pas seulement une mensualité
Le projet doit rester supportable si le logement est vacant, si une réparation intervient ou si les charges augmentent. Une épargne de précaution équivalente à 6 mois de charges aide à absorber les imprévus. Elle évite surtout de devoir revendre dans de mauvaises conditions après un sinistre, des travaux de copropriété ou le départ inattendu d’un locataire.
Testez votre opération avec plusieurs hypothèses prudentes : un mois sans loyer, une remise en état entre deux baux, une hausse de la taxe foncière ou un appel de fonds. L’objectif est de vérifier si le projet reste viable lorsque les revenus diminuent temporairement. Cette méthode donne une vision plus fiable qu’un rendement calculé uniquement dans un scénario favorable.
Choisir un bien que les locataires recherchent vraiment
Le bon emplacement ne se résume pas au nom d’une ville. Il s’évalue à l’échelle du quartier, en observant la proximité des transports, des commerces, des écoles, des services, d’un bassin d’emploi ou d’un pôle universitaire. Une demande locative soutenue réduit le risque de vacance et facilite la relocation. Ces critères peuvent compter davantage qu’un rendement brut très élevé.
Studio, T2 ou T3 : viser le locataire identifié
Un studio peut convenir à une zone étudiante ou très centrale, mais il entraîne généralement davantage de rotation. Un T2 attire souvent des étudiants en couple, de jeunes actifs ou une personne seule à la recherche d’une location plus durable. Un T3 peut intéresser un couple ou une petite famille, si le quartier propose les équipements nécessaires. Le choix doit découler du profil de locataire majoritaire localement, et non d’une préférence personnelle.
Ancien ou neuf, meublé ou nu : quatre arbitrages différents
| Option | Atouts principaux | Points à contrôler |
|---|---|---|
| Ancien | Prix d’achat parfois plus accessible, emplacement établi, potentiel de valorisation grâce aux travaux | État du bâti, copropriété, DPE, budget de rénovation et frais de notaire de 7 à 8 % |
| Neuf | Confort récent, travaux initiaux limités, frais de notaire de 2 à 3 % | Prix d’acquisition, qualité de l’emplacement et calendrier de livraison |
| Location meublée | Loyer potentiellement supérieur, adaptée aux mobilités et à certains marchés étudiants | Mobilier, rotation plus fréquente, temps de gestion et régime fiscal |
| Location nue | Gestion généralement plus simple et locataires souvent plus stables | Niveau de loyer, durée de détention et fiscalité des revenus fonciers |
Dans l’ancien, chiffrez les travaux avant de faire une offre : rénovation énergétique, électricité, plomberie, cuisine, salle d’eau et éventuels travaux votés en assemblée générale. Un logement énergivore peut perdre en attractivité et devenir plus difficile à louer. Le DPE est donc un critère financier autant que technique.
Calculer la rentabilité avec les 3 bons indicateurs
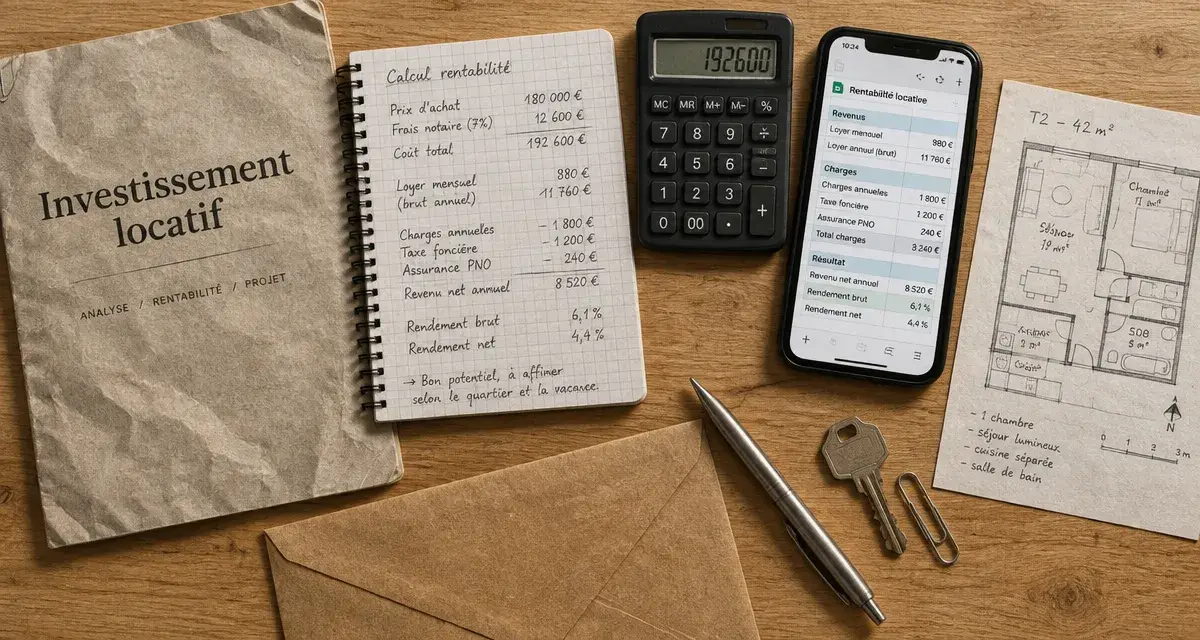
Le rendement brut permet de comparer rapidement des annonces, mais il ne suffit pas pour décider. Il faut ensuite intégrer les charges, les taxes et la fiscalité propre à votre situation. Le cash-flow mensuel complète cette analyse en indiquant ce qu’il reste après l’encaissement des loyers et le paiement des dépenses.
Du rendement brut au rendement net-net
- Rendement brut = loyers annuels ÷ prix d’achat × 100.
- Rendement net = (loyers annuels − charges et taxes) ÷ prix d’achat × 100.
- Rendement net-net = (loyers annuels − charges, taxes et impôts) ÷ prix d’achat × 100.
Avec un achat à 200 000 euros et un loyer de 800 euros par mois, les loyers annuels atteignent 9 600 euros. Le rendement brut est donc de 4,8 %. Si les charges et les taxes représentent 2 000 euros par an, le rendement net passe à 3,8 %. Après 1 500 euros d’impôts, il descend à 3,05 %. Cet exemple montre pourquoi comparer uniquement les rendements bruts peut conduire à une mauvaise décision.
En zone tendue, un rendement net compris entre 3 et 5 % peut être cohérent si la demande locative et le potentiel de valorisation sont solides. Certaines villes peuvent afficher 8 %, mais ce niveau exige une analyse plus poussée : prix de revente, vacance, état du bien, loyers réellement pratiqués et qualité du quartier.
Construire un scénario prudent
Ajoutez au calcul les frais de notaire, les intérêts d’emprunt, l’assurance propriétaire non occupant, la taxe foncière, les charges non récupérables, les frais de gestion, l’entretien et une provision pour vacance. Un simulateur utile doit permettre de tester plusieurs hypothèses de loyer, de travaux, d’apport et de durée de crédit. Le meilleur projet est celui dont le cash-flow reste maîtrisé dans un scénario défavorable raisonnable.
Financer sans déséquilibrer son budget
Le crédit immobilier permet d’acquérir un actif en mobilisant une partie de l’épargne de la banque, tandis que les loyers contribuent au remboursement. Le prêt amortissable reste la formule la plus courante, sur une durée habituelle de 15 à 25 ans. Selon le dossier, un financement pouvant atteindre 110 % peut inclure les frais de notaire. Cette possibilité dépend de la banque, des revenus, de l’épargne et de la solidité globale du projet.
Un apport de 10 % est souvent évoqué comme repère bancaire. Certains achats dans le neuf peuvent toutefois être financés avec 5 % d’apport. Au-delà du montant versé, la banque examine la capacité à faire face aux échéances. Certaines retiennent jusqu’à 70 % des loyers futurs dans leur analyse. Il faut néanmoins présenter des comptes personnels stables et une épargne disponible.
- Conservez les justificatifs de revenus, d’épargne et de crédits en cours.
- Présentez un budget complet incluant l’acquisition, les travaux, l’ameublement et les frais annexes.
- Comparez le coût global du prêt, l’assurance emprunteur et les conditions de remboursement anticipé.
- Faites chiffrer les travaux avant de solliciter le financement définitif.
Fiscalité et gestion : sécuriser l’opération après l’achat
Le régime fiscal dépend du type de location, du montant des loyers, des charges, des travaux et de votre niveau d’imposition. En location meublée, le statut de loueur meublé non professionnel peut conduire au micro-BIC, avec un abattement de 50 % jusqu’à 77 700 euros de recettes annuelles, ou au régime réel. En location nue, les charges et certains travaux peuvent être déduits des revenus fonciers. Le déficit foncier est imputable dans la limite de 10 700 euros par an, selon les conditions applicables.
D’autres mécanismes, comme Denormandie, Loc’Avantages ou le statut fiscal du bailleur privé, reposent sur des critères précis de logement, de travaux, de loyers, de ressources et de durée d’engagement. Denormandie suppose notamment que les travaux représentent au moins 25 % du coût total, avec un engagement initial de 6 ou 9 ans. Ces dispositifs évoluent. Vérifiez les règles applicables auprès d’un professionnel compétent avant de signer.
Gérer seul ou déléguer les tâches à risque
La gestion locative comprend la diffusion de l’annonce, les visites, la sélection des candidats, la rédaction du bail, l’état des lieux, l’encaissement et le traitement des incidents. Une agence ou un prestataire peut prendre en charge tout ou partie de ces étapes, notamment si vous investissez loin de chez vous ou manquez de temps. Cette délégation a un coût : intégrez-le au rendement net dès le départ.
Quelle que soit l’organisation choisie, sécurisez le dossier locataire, souscrivez une assurance propriétaire non occupant et évaluez l’intérêt d’une garantie loyers impayés. Une mise en location rapide, un logement bien entretenu et un loyer aligné sur le marché restent les moyens les plus fiables de limiter la vacance et de protéger votre investissement.

- 2 à 3 °C par jour : la bonne puissance pour une pompe à chaleur piscine - 18 octobre 2026
- Radiateur électrique économique : petit prix à l’achat ou économies sur la durée ? - 17 octobre 2026
- Un chauffage au pétrole peut être presque sans odeur, à condition de bien choisir le combustible et l’appareil - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Coût d’un acte notarié pour une servitude : tarifs, exemples et leviers d’économie
 Rénover et isoler un mur en mâchefer : les 4 règles pour éviter les désordres humides
 Franchise de loyer : 3 leviers pour négocier votre gratuité de bail
 La menuiserie en aluminium agrandit les ouvertures, à condition de bien choisir vitrage et pose